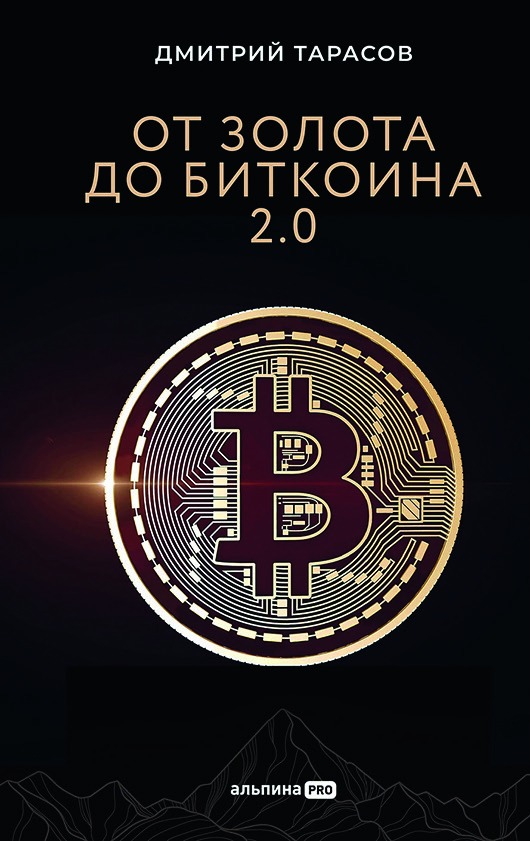
2025 год стал рекордным для российского криптовалютного и блокчейн-рынка: с июля 2024-го по июнь 2025-го объем входящих в Россию транзакций с цифровыми активами достиг 32 трлн рублей, что вывело страну на первое место среди европейских рынков. В Минфине и ЦБ РФ оценивают число россиян, использующих криптовалюту, примерно в 20 млн человек, но это экспертная оценка, а не официальная статистика. Что важно: этот рост происходит не только за счет розничных инвесторов, но и благодаря активному включению институционального капитала и развитию DeFi-структур. Недавно вышедшая в издательстве «Альпина ПРО» книга Дмитрия Тарасова «От золота до биткоина 2.0» предлагает системный взгляд на цифровые валюты: что они значат для финансовой системы, как изменяют доверие, функции денег и роль посредников. С разрешения издательства WEALTH Navigator перепечатывает фрагмент этой книги. Он о том, почему криптовалюты возникли именно сейчас и стали технологическим ответом на многовековую проблему централизованного доверия.

Дмитрий Тарасов – управляющий инвестиционными фондами с активами более 150 млрд рублей. С 1999 года занимается предпринимательством и венчурными инвестициями. Преподаватель экономического факультета МГУ
Фиатность. Развитие денежной системы
Появление фиатных денег стало тем поворотным моментом, когда человечество смогло, наконец, отказаться от жесткой вертикальной модели распределения материальных ресурсов и заменить ее более гибкой и более универсальной системой. Это весьма облегчало жизнь: теперь доступ к благам больше не зависел напрямую от решений или даже произвола централизованной власти. Однако полностью избавиться от фигуры посредника не удалось – именно потому, что в самой сути денежной системы лежит доверие, а доверие требует осязаемого воплощения, определенной персонализации. Пока между участниками обмена стоит некий гарант, обладающий полномочиями, у него сохраняется возможность (а многие сказали бы, и стимул) использовать свое положение в личных интересах.
История показывает: такие случаи не просто возможны – они повсеместны. Примеров злоупотреблений во всех без исключения государствах за все время их существования предостаточно. Самый наглядный – порча монеты. Многие правители в разные эпохи прибегали к такой практике: выпускали монету из заведомо более дешевого сплава (занижали содержание драгоценного металла, а остальное добирали добавками), чем было принято, но сохраняли прежний номинал. Более того, часто граждан заставляли обменивать свои старые полновесные деньги на новые, заведомо менее ценные, теряя в стоимости. Хотя формально все было в порядке. Пока у государства есть силовой ресурс на принуждение и хотя бы частичная монополия на насилие, оно может проводить подобные манипуляции безнаказанно, потому что общество не имеет инструментов противодействия.
Что особенно важно, в рамках фиатной модели избавиться от этого посредника невозможно. Сменить одного эмитента на другого можно. Но заменить саму систему, основанную на централизованном гаранте доверия, – нет. Это фундаментальное свойство. Мы можем сколько угодно строить конструкции, усложнять схемы, реформировать институты, но, пока в центре стоит кто-то, обладающий монопольным правом печатать деньги и управлять их обращением, все упирается в вопрос доверия.
Это особенно наглядно проявилось в XX веке, когда денежные системы прошли новый этап усложнения на пути к абстрактному выражению стоимости.
Бумажные деньги, как известно, не были изобретением Нового времени – их успешно применяли еще в Древнем Китае. Идея здесь проста: вместо того чтобы верить, что правительство-эмитент не станет портить монету (что оно может сделать в любой момент), достаточно поверить, что оно при необходимости обменяет бумагу на драгоценный металл по номинальному или как минимум четко установленному курсу. Если общественное доверие есть, шаг не такой уж и сложный. Европейская финансовая система пришла к этому в Новое время через долгую практику параллельного обращения бумажной и металлической валюты. Долгое время обе формы денег существовали рядом. При этом металл продолжал выполнять роль гарантированной стоимости, хотя уже использовался не как самостоятельный товар на рынке драгметаллов, а как элемент фиатной схемы.
Идеи об альтернативных деньгах появлялись и раньше, их предлагали еще столетие назад. Но все проекты так и оставались на бумаге. Блокчейн и криптовалюты впервые предложили работоспособный механизм
К началу XX века ситуация кардинально изменилась. Бумажные деньги постепенно вытеснили металл из оборота, сохранив номинальную возможность обмена на золото в госбанке – так называемый золотой стандарт. Параллельно развивалась банковская система, и вместе с ней – инвестиционный рынок. Эпоха индустриального взрыва требовала колоссальных вложений, постоянной циркуляции капитала, практически бесконечной подпитки ресурсов. Все это толкало к появлению безналичных форм расчета – сначала в виде записей, потом в форме электронных балансов. Но, по сути, это оставались все те же фиатные деньги, встроенные в ту же систему доверия и централизованного контроля. И функционирующие по тем же принципам и законам, что старинные флорины, дукаты и прочие монеты.
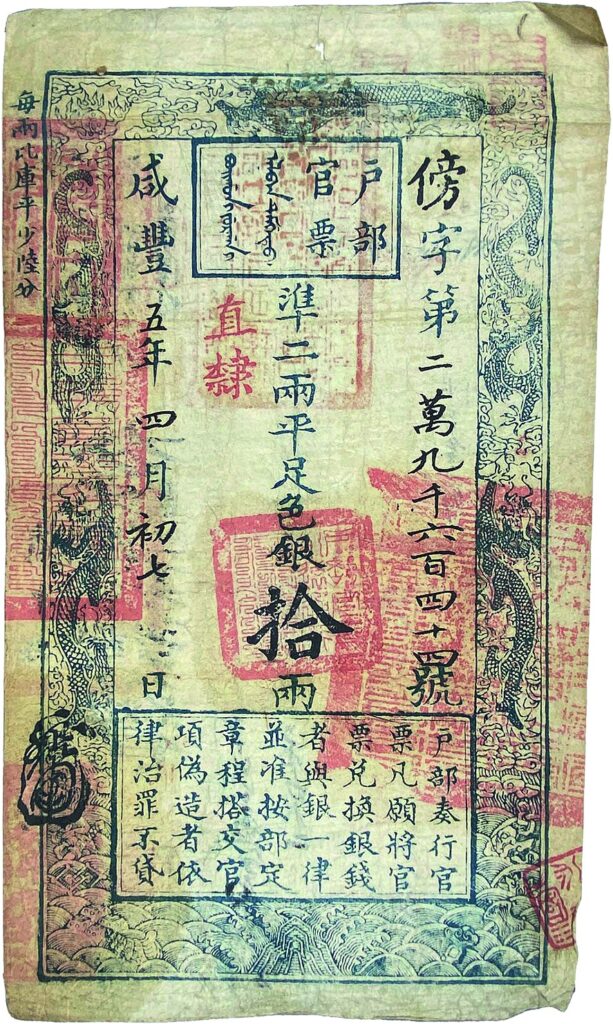
Переход к бумаге оказался крайне удобным с точки зрения оборота: деньги стали легче, проще в транспортировке, логистике, передаче, расчетах. Но при этом еще больше усилился элемент фиатной природы денег, когда доверие стало еще важнее, чем прежде. Если у монеты из драгметалла хотя бы была своя внутренняя стоимость, то теперь все строилось исключительно на общественной вере. Конечно, и раньше цена металла могла меняться – например, после открытия Америки и экспедиции конкистадоров в XVI веке внушительный приток золота и серебра обвалил рынок драгметаллов, что сильно ударило по стабильности валют, таких как венецианский дукат. Но у людей оставалась надежда, что накопления имеют какую-то стоимость. И если все рухнет, можно хотя бы переплавить монету. С бумагой такой уверенности уже не было. Любое колебание доверия сразу же оборачивалось падением покупательной способности, инфляцией, кризисом.
И это началось задолго до официального отказа от золотого стандарта. Еще в конце XIX века обеспечение золотом многих европейских валют стало неполным. Государственные казначейства действовали по банковскому принципу: предполагалось, что в нормальной ситуации граждане никогда не явятся за своими деньгами все одновременно. Это позволяло держать в запасе лишь часть резерва. Так, германская марка накануне Первой мировой войны была обеспечена золотом только на треть – остальное приходилось на трехлетние государственные облигации. Что стоили эти бумаги после начала войны, вы сами можете легко представить.
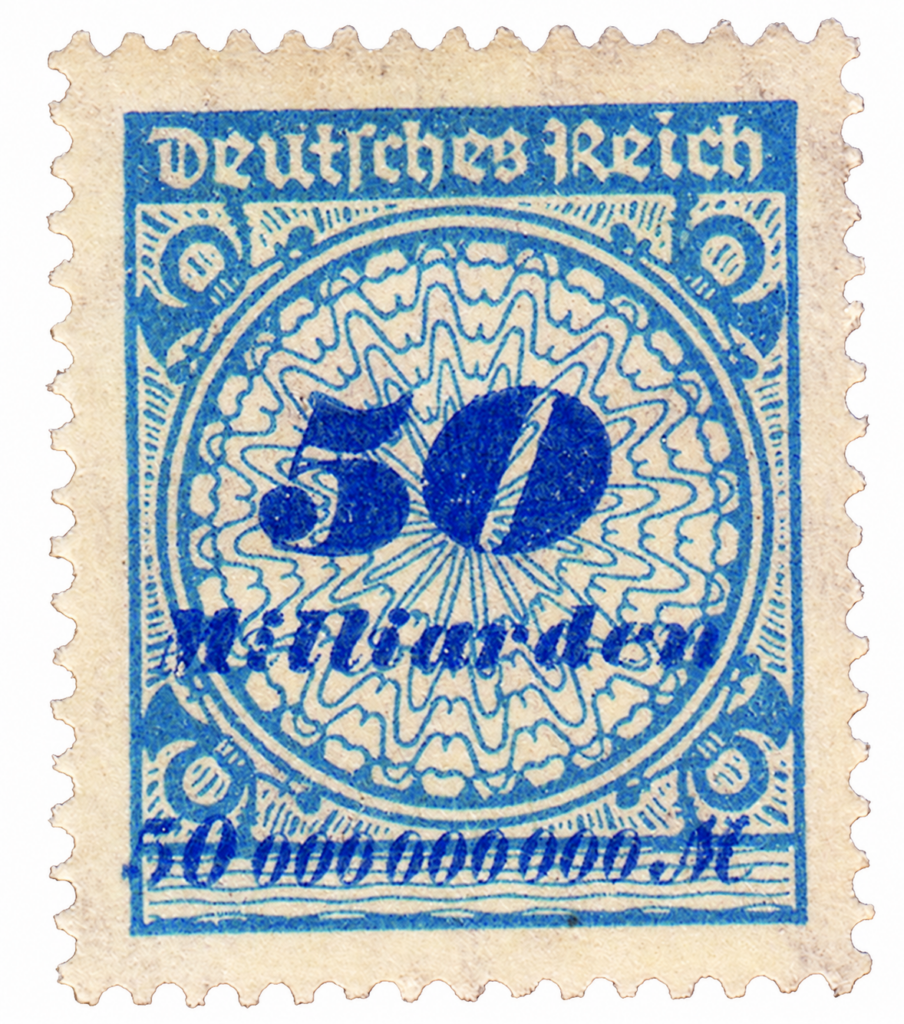
Добавим к этому психологию властей. Бумажные деньги тогда были в новинку и самому государству. Судя по всему, тогдашние правители и финансовые чиновники воспринимали саму возможность беспрепятственно печатать деньги как некое чудо, палочку-выручалочку, универсальный инструмент решения проблем. Неудивительно, что этим стали грубо и часто злоупотреблять. Доверие граждан к государству было подорвано, что привело к катастрофическим последствиям. В 1920-е годы практически все крупные мировые валюты пережили инфляционный шок. Например, французский франк подешевел в пять раз. Для стран, переживших военные разрушения, политические катастрофы и социальные потрясения, это обернулось настоящим экономическим крахом. Россия – с ее «керенками», которыми буквально оклеивали стены, потому что больше они ни на что не годились; Германия – с купюрами в миллиард марок и рабочими, которые приходили за зарплатой с тачками. Люди тратили деньги сразу же, потому что знали – к вечеру они могут потерять половину стоимости. Бартер переживал расцвет: за жилье расплачивались, например, ведром картошки. На улицах Берлина женщины соглашались на близость в обмен на кусок мыла.
Появились суррогатные валюты: городские администрации, крупные предприятия, даже торговые сети начали выпускать собственные деньги, обеспеченные чем угодно, только не доверием к государству. И иногда эти деньги работали даже лучше официальных и принимались повсеместно. Более того, даже Рейхсбанку приходилось признавать их, поскольку у населения они вызывали больше доверия, чем официальные банкноты, которые воспринимались как бесполезные бумажки.
Инфляционный кризис в итоге удалось преодолеть. В одних странах – через частичный возврат к золотому обеспечению (для этого необходимо иметь золото в нужном количестве, поэтому не все могли себе позволить этот путь). В других – за счет нестандартных решений, которые могли бы повысить доверие к новым бумажным деньгам. Яркий пример – знаменитая денежная реформа Ялмара Шахта в Германии. Это был блеф невероятного масштаба, но он сработал: финансовая система стабилизировалась, экономика ожила. Тем не менее сам кризис ясно показал: фиатная система абсолютно чувствительна к доверию. С этого момента любой сбой в доверии – независимо от его природы, даже если он вовсе не был связан с экономикой, – немедленно вызывал серьезные потрясения в экономической системе.
При этом параллельно произошло другое важное изменение – окончательное закрепление исключительной роли государства как эмитента и гаранта фиатной денежной системы. Частные инициативы создать альтернативных эмитентов, возникшие во время нестабильности, оказались временными. Они исчезали, как только государство восстанавливало порядок. Причина проста: за деньгами должен стоять силовой ресурс. А реальную силу может обеспечить только нормально функционирующее государство. Это аксиома фиатной системы.
Хрупкие институты прошлого пытаются приручить новые технологии, надеясь удержать свои позиции. Но чаще всего такие шаги лишь ускоряют момент, когда устаревшая система окончательно теряет почву под ногами
Таким образом, вся денежная система XX века двигалась в одном направлении – усиления фиатности. Независимо от технического прогресса – от появления безналичных расчетов, пластиковых карт до онлайн-банкинга – сущность оставалась прежней: деньги – это символ, за которым стоит вера. Причем вера становилась все более абстрактной, оторванной от материальной подкрепленности. Раньше вопрос звучал просто: можно ли доверять тому, что эмитент чеканит качественную монету? Это можно было проверить. Сегодня он звучит иначе: можно ли быть уверенным, что в случае кризиса государство сумеет сохранить ценность ваших сбережений? Это уже вопрос не к деньгам, а к устройству системы. Можно ли доверять государству как эффективному и сильному институту? Не подведет ли оно? Не рухнет ли под натиском внешних или внутренних угроз?
Интересно, что для самого государства усиление фиатной природы денег крайне выгодно. Ведь чем более условно доверие, тем меньше необходимость в реальных гарантиях и конкретных материальных гарантиях. Так что отказ от золотого стандарта стал логическим шагом в этой цепочке, таким образом государство сделало себя незаменимым. Ведь полновесная золотая монета сохраняет ценность даже после краха государства. А бумажные деньги – только до тех пор, пока существует и успешно функционирует система, их выпустившая.
Очень любят говорить: деньги обеспечены всей экономикой, всем ВВП страны-эмитента. Звучит красиво, но это формальная подмена понятий. Ведь ВВП – это не то, чем обеспечены деньги, а всего лишь сумма произведенных товаров и услуг, то, на что эти деньги можно обменять. То есть, по сути, нам говорят: «Ваши деньги ценны, потому что вы на них что-то купите». Это тавтология. А что будет, если в кризис купить станет нечего? Это значит, что деньги станут просто бумагой.
Конечно, обвинять современные государства в умышленной манипуляции было бы несправедливо. Вспомним, какие кризисы им пришлось преодолеть. В подобных условиях у них просто нет других инструментов. Но все же необходимо понимать: грань между доверием и иллюзией, даже, можно сказать, блефом все тоньше.
Появление технологий криптовалют и блокчейна
До недавних пор общество не располагало никакой жизнеспособной альтернативой государственной фиатной системе. Если люди теряли доверие к одному финансовому центру, максимум, что они могли сделать, – перейти под юрисдикцию другого государства-эмитента и пользоваться его валютой. И вот здесь становится особенно заметно, какое значение приобретают технологии: социальные потрясения способны лишь поменять местами участников системы, не выходя за ее рамки. Кто-то в результате таких перемен выигрывает, кто-то – нет, но структурный итог от перемены мест слагаемых в этом уравнении общественных отношений остается тем же.
Технологические же изменения действуют куда глубже. Они вмешиваются в саму механику процессов, в то, как люди выполняют привычные действия, – и тем самым переписывают правила игры. Развитие финансового сектора в ХХ веке – полностью ориентированного на фиатную модель – уже само по себе создало фундамент для будущего перелома. На протяжении сотни лет государства и банки последовательно развивали инструменты безналичных расчетов – от бумажных форм до электронных систем. А стремительный взлет интернета и телекоммуникаций в конце ХХ – начале XXI века сформировал среду, в которой появление чего-то нового стало не просто ожидаемым, а неизбежным.
Тем не менее традиционные игроки фиатной экономики продолжали жить в ощущении стабильности и упустили момент, когда новая реальность стала оформляться. Их реакция оказалась типичной для структур, привыкших к прежнему укладу (сравните с реакцией российских нефтегазовых компаний на появление технологий сланцевой добычи). Сначала ироничное отрицание, затем – замешательство и длинная пауза, а позже – неуклюжие попытки сопротивляться. Разумеется, время было упущено. История снова подтвердила: подобные маневры обречены на провал, потому что, пока старый мир сомневается, новый успевает окрепнуть.
И в итоге все сводится к одному и тому же сценарию: хрупкие институты прошлого пытаются приручить новые технологии, надеясь удержать свои позиции. Но чаще всего такие шаги лишь ускоряют момент, когда устаревшая система окончательно теряет почву под ногами.
Итак, появление криптовалют и технологии блокчейна стало не случайным прорывом, а логичным итогом многолетних поисков выхода из рамок привычной фиатной системы. Эта система со временем оказалась чрезмерно привязанной к посреднику, без которого не могла функционировать, и потому становилась уязвимой перед различными злоупотреблениями. Идеи об альтернативных деньгах появлялись и раньше: умные и наблюдательные люди предлагали их еще столетие назад, но все проекты так и оставались на бумаге. Блокчейн же и криптовалюты впервые предложили механизм, который не в теории, а на практике показал свою работоспособность.