Никита Цаплин, основатель облачного провайдера RUVDS, коллекционирует кости динозавров, которым сотни миллионов лет, и строит дата-центры, устаревающие за несколько лет. Контраст двух этих временных шкал, говорит г-н Цаплин, отрезвляет, особенно когда речь заходит об инвестициях в ЦОДы. О дата-центрах на орбите, красных флагах при оценке проектов, реальных сроках окупаемости вложений в ЦОДы и сегментах, в которых частный инвестор еще может конкурировать с крупными платформами, Никита Цаплин рассказал в интервью WEALTH Navigator.

Математическая паранойя – это не про страх. Это про то, что я не верю в бизнес-планы, где рынок вырастет на 20% в год, а мы займем 10% из них. После Второй мировой войны появилось такое понятие, как «ошибка выжившего», когда инженеры пытались усиливать те элементы конструкции самолетов, которые наиболее часто подвергались повреждениям. Но есть нюанс: они изучали боевые машины вернувшихся пилотов, тогда как наиболее критичные повреждения получали машины, которые не возвращались с заданий.
В бизнесе это правило работает точно так же, поэтому я первым делом ищу не upside (потенциальную выгоду. – Прим. WN), а то, что меня может убить. В сфере ЦОДов это и энергодефицит, и регуляторика, и высокая ключевая ставка, и киберриски. Но это не мешает принимать решения, наоборот, помогает отказаться от слишком рискованных.
В трейдинге ответственность острая и мгновенная: ты нажал не ту кнопку – и через секунду у тебя минус. Это адреналиновая наркомания.
В ЦОД-бизнесе ответственность фоновая, многолетняя, распределенная. Если ты ошибешься в проектировании резервирования, последствия наступят не сразу, но будут катастрофическими. Это давление меньше в моменте, но глубже по сути. Однако ЦОД-бизнес – это игра вдолгую. Здесь, как правило, есть время на исправление каких-то локальных ошибок.
Мы не идем против рынка из бравады. Мы видим клиентский спрос, который не удовлетворен. Когда конкуренты замирают, у тебя появляется окно возможностей.
Насчет «более дешевого капитала» – нет, у нас нет волшебной ставки. Но мы тщательно считаем unit-экономику каждого проекта и не размазываем капитал по 20 площадкам. Делаем меньше, но те, что делаем, – с подтвержденным спросом.
А что касается прогноза аналитиков… Ну, аналитики и финансовый кризис в 2008-м тоже не предсказали.
При текущей ключевой ставке честный срок окупаемости с нуля – 7–10 лет, если считать без субсидий и без гипотезы, что ставка снизится. Это много. Обычно в бизнесе считается нормой 5–6.
Поэтому сейчас никто не строит на полностью заемных деньгах. Это либо собственный капитал, либо проектное финансирование с якорным клиентом, который уже законтрактован. Реалистичный сценарий: 30–40% своих средств, остальное – кредитное финансирование. Но тогда потребуется ждать 6–7 лет до возврата инвестиций. Если кто-то обещает окупаемость за 3–4 года при текущей ставке, то за этим скрывается либо мошенничество, либо в финансовую модель заложен грант, который забыли упомянуть.
Порядок приоритетов для инвестора должен быть таким: энергия, энергия, энергия. Нет подтвержденной мощности – нет проекта. Если вам не могут показать акт технологического присоединения, то это один из самых важных «красных флагов».
Еще один «красный флаг» – команда, которая раньше не эксплуатировала ЦОД. Дата-центр – это эксплуатационный бизнес, для которого нужны инженерные компетенции.
Локация важна, но нужно учитывать маршрутизацию трафика, чтобы не оказалось, что в ЦОД в крупном миллионнике интернет идет через полстраны. Спекулятивный проект всегда выглядит как «мы построим ЦОД уровня Tier III за 10 млн долларов, и клиенты придут». Устойчивый проект начинается с фразы «у нас есть три предварительных договора с предзаказом на 70% стойко-мест».
Осталось, но правила изменились. Частный инвестор сегодня не выигрывает на масштабе и стоимости капитала, его преимущества – специализация и скорость принятия решений. Пока крупная платформа полгода согласовывает бюджет на новую услугу, частник запускает ее за пару месяцев.
Однако входной билет подорожал: без 300–500 млн рублей собственных средств на рынок коммерческих ЦОДов лучше не заходить. Ниша для частного капитала еще есть в регионах или в специализированных решениях – например, под AI-inference (процесс применения уже обученной модели искусственного интеллекта для получения ответов на новых данных. – Прим. WN), промышленный интернет вещей, edge-вычисления (обработка данных рядом с источником их возникновения, а не в удаленном облаке).
Когда пузырь лопается, спрос не исчезает – он перераспределяется. В нефтяной индустрии после каждого цикла оставались не спекулянты, а те, кто построил трубопроводы. В ИИ так же: после коррекции останутся не компании, которые делают ИИ-стартап, а инфраструктура, на которой работают модели. Для рынка ЦОДов это означает, что хайповый спрос от ИИ может просесть. Однако диверсифицированный портфель клиентов – лучшая защита от любых пузырей.
Да, есть нюансы. Где-то банки перестраховываются и задают больше вопросов, где-то сроки KYC длиннее. Были задержки с зачислением платежей, дополнительные запросы документов.
Но я бы не назвал это непреодолимыми барьерами. Инфраструктурный бизнес прозрачен: у тебя есть железо, есть контракты, есть мощность. Не было случаев, чтобы проект заблокировали именно из-за паспорта. Если ты работаешь через локальных брокеров и соблюдаешь все требования, все решаемо. Мир стал сложнее, но не закрылся.
Мы смотрим на ОАЭ, Саудовскую Аравию, Вьетнам. В этих странах нас привлекает сочетание растущего спроса, относительно вменяемой регуляторики и готовности к иностранным инвестициям.
Но не нужно питать иллюзий, что международная экспансия – это просто поставить стойку в другой локации. Для каждой страны приходится строить отдельную матрицу рисков. В ОАЭ необходимо заключить партнерство с локальным игроком, в Саудовской Аравии регуляторика еще в процессе формирования и ряд услуг ЦОДов, скорее всего, потребует лицензирования. Во Вьетнаме есть требования по локализации части данных, похожие на законодательство в РФ. Все эти проблемы решаются архитектурно, но это увеличивает капитальные затраты и юридическую нагрузку.
Россия – это не только Москва. У нас огромная страна. Но региональные компании десятилетиями были вынуждены размещать свою IT-инфраструктуру за тысячи километров от себя просто потому, что рынок коммерческих ЦОДов был сосредоточен в Московском регионе. Это ненормально.
Наша стратегия – создание распределенной сети ЦОДов, где клиент получает мощности там, где ему удобно. Если компания работает на юге,приходите в Краснодар, пинг между вашим офисом и сервером будет минимальным. Если у вас промышленный кластер в Сибири, добро пожаловать в Омск, ваши данные не будут ходить через полстраны. Да, де-факто это решает и проблему московского энергодефицита. Но это следствие, а не причина.
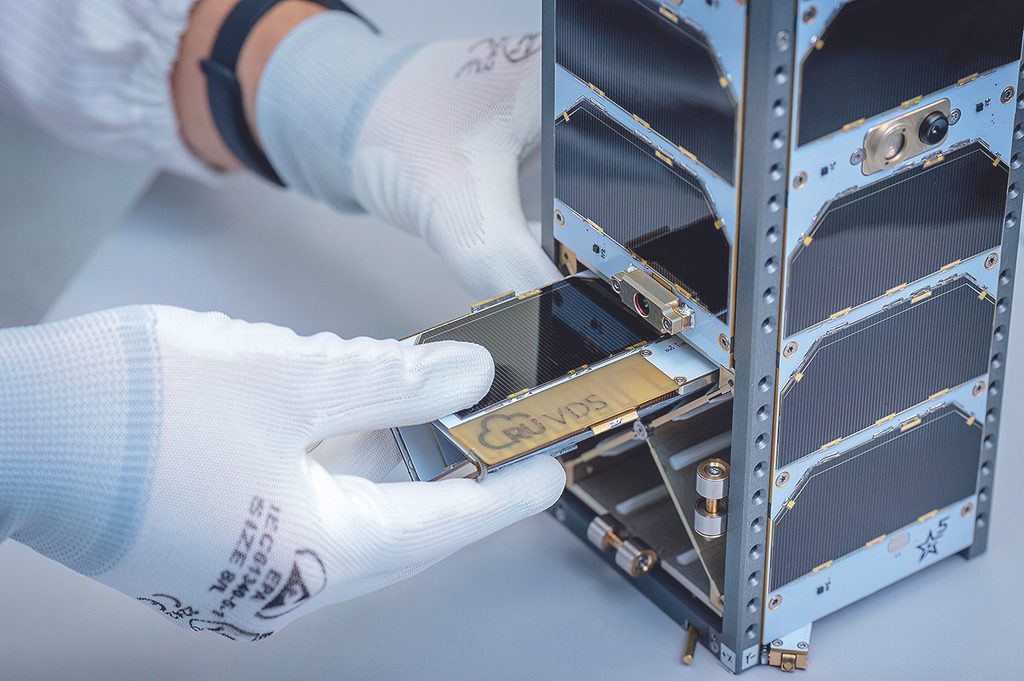
Первый спутник был proof-of-concept: мы доказали, что сервер в космосе работает, что мы умеем с ним общаться, что он переживает радиацию и перепады температур. Второй уже тестовая площадка для внешних пользователей и разработчиков. Коммерческая выручка начнется, когда мы предложим услугу, которую на Земле не воспроизвести: распределенный орбитальный хостинг для задач, требующих глобального покрытия или в перспективе более дешевой энергии. Я думаю, горизонт – 3–4 года. Не потому, что технологии не готовы, а потому, что рынок должен созреть. Это как с облаками в 2008-м: сначала все крутили у виска, потом стало стандартом.
Пока скептики называют это безумием, SpaceX, Google, Amazon просто считают математику. На Земле ресурсы для ИИ дорожают: к 2030 году ЦОДы и ИИ могут потреблять уже до 9% мировой электроэнергии. Энергосети не тянут, земля в окрестностях самых крупных точек обмена трафика заканчивается, экологические налоги ужесточаются. Тут можно вспомнить историю с нефтью, которая когда-то была просто товаром. Потом ввели углеродные квоты, и добыча превратилась в рентный бизнес – право извлекать ресурс из земли стало стоить дороже самого бурения. ИИ-пузырь развивается по тому же сценарию: пока что все наперегонки строят дата-центры, но, как только энергопотребление упрется в потолок, наземные ЦОДы обложат налогами по той же модели.
Космос – это, как ни странно, способ выйти из такой гонки. Единственное, что на данный момент этому препятствует, – стоимость вывода килограмма груза на орбиту. Как только она составит меньше 200 долларов за килограмм полезной нагрузки, математика начнет сходиться. Кто первым поставит стойку на орбите, тот и снимет ренту.
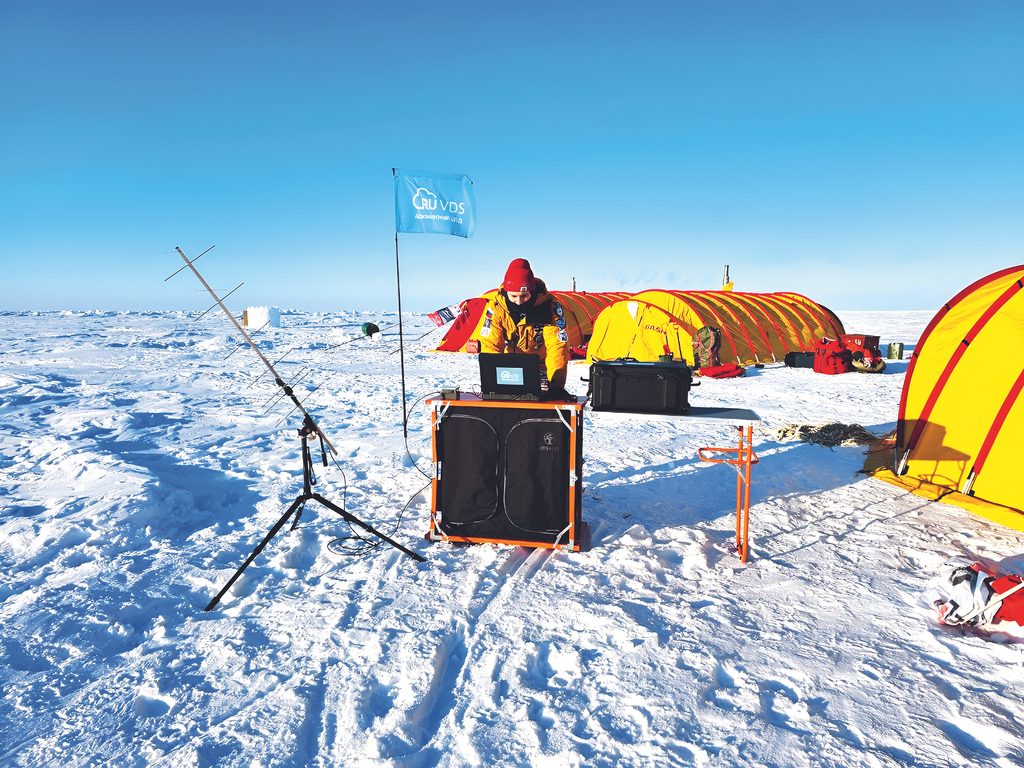
Это R&D с прицелом на конкретное применение. Государство и промышленные компании – да, это потенциальные заказчики: Северный морской путь, метеомониторинг, связь в высоких широтах. Мы недавно вышли на рынок bare metal (услуга выделенных физических серверов. – Прим. WN). Там сейчас набирает обороты тренд on-premise, когда железо размещается прямо у заказчика, а оператор предоставляет программный стек, виртуализацию, оркестрацию. Наши проекты в Арктике и Антарктиде – это и были такие кейсы. Оборудование на площадке заказчика в экстремальных условиях.
Отрабатывали логистику, отказоустойчивость, удаленное управление без физического доступа. Жаль, что проект на Южном полюсе пришлось закрыть раньше времени – уперлись в экологические согласования. Но главный результат мы получили: мощности в Антарктиде были интегрированы в нашу систему так, что поднять VPS (Virtual Private Server, виртуальный частный сервер) там или в Москве – для клиента разницы никакой.
Тренд на коллекционирование окаменелостей не нов: викторианская Англия уже проходила через динозавровую лихорадку, когда скелеты скупали для частных кунсткамер. Сегодня сценарий повторяется.
Что может быть общего между инвестициями в палеонтологию и в рынок ЦОДов? Пожалуй, асимметрия информации. На рынке окаменелостей: подделки, неверная атрибуция, мутный провенанс. На рынке ЦОДов: «бумажные» мегаватты, дутая энергоэффективность, несуществующая заполняемость. И там и там побеждает тот, кто глубже понимает специфику и способен выбрать реальный актив.
Для меня это не крайности, а точки на одной оси – временной. Спутник живет несколько лет, динозавр – 120 млн. Когда ты держишь в руках кость пситтакозавра или белемнит, ты понимаешь масштаб времени, в котором твои бизнес-планы на три года – это даже не миг. Это здорово отрезвляет.
С другой стороны, именно это и мотивирует: если уж ты здесь ненадолго, то надо успеть сделать что-то стоящее. Спутник на орбите – это мой способ оставить след.
Музей – я думаю, преждевременно, коллекция находится только в стадии формирования и выработки концепции. Хочется сделать не классический палеонтологический музей, а пространство, где технологии встречаются с древними артефактами.
Логистически хранение подобной коллекции не требует особых усилий, экспонаты уже «пережили» самостоятельно сотни миллионов лет. Череп пситтакозавра содержать несложно: он не ест, не шумит, не требует выгула. Единственная рекомендация – избегать чрезмерных перепадов температуры. Но это инженерная задача, а с инженерными задачами я как-то справляюсь.