Летом Дмитрий Брейтенбихер был назначен заместителем председателя правления ВТБ. WEALTH Navigator обсудил с ним его роль в банке и поговорил о парадоксах розницы, диктатуре физических лиц на рынке, кризисе традиционного консалтинга, наследии русской классики, собственном фильме о Грибоедове и о том, почему математика и философия одинаково необходимы современному банкиру.

Любой человек в банковской системе, вне зависимости от высоты кабинета, занимается одной фундаментальной вещью – клиентским бизнесом. Банк существует исключительно ради клиента. Сегодня я вновь сосредоточился на состоятельном сегменте, а еще недавно в зоне моей ответственности как члена правления находились продажи розничных продуктов во всех каналах и абсолютно во всех сегментах – от private banking и премиального формата «Привилегия» до зарплатных проектов, старшего поколения, молодежного и семейного банкинга.
Переучиваться, разучиваться и переучиваться снова. Члену правления даже больше, чем другим сотрудникам банка, как бы странно это ни звучало для всех остальных. К тому же контуру, который я описал, были пристегнуты программы лояльности и масштабная интеграция с «Почтой России», где мы разворачиваем сеть агентских продаж.
Это операционная система, в которой 31,2 млн активных розничных клиентов и еще 4 млн пользователей, перешедших к нам в рамках миграции «Почта Банка». Наша задача – выйти на каждого человека, от микросегментов до конкретной личности, и предложить персонализированную экосистему сервисов.
Фокусируясь теперь на состоятельном сегменте, я несу с собой эту новую оптику, умение смотреть на отдельные задачи через призму всех клиентских уровней. Если хотите, я теперь лучше вооружен. Умение не просто приказывать, а самому добиваться согласованного движения всех частей банковского механизма и непротиворечивости задач, выполняемых на разных этажах, – исключительно полезный навык для топ-менеджера.
Что касается съемок в роликах «ВТБ – это классика» или участия в интеллектуальных играх, это происходит исключительно по выходным дням. Для меня это идеальная смена деятельности, позволяющая сохранять взгляд незамыленным.
В перелетах удобно спать, и есть дополнительные утренние часы по выходным. Главное правило – выключать уведомления в рабочих чатах хотя бы на четыре часа. Мозг банкира, как и серверная, требует плановой перезагрузки.
Должность такого уровня меняет масштаб и саму физику ответственности. Смотрите, я отвечал за 47 тыс. сотрудников и за 20 тыс. агентов и 34 тыс. сотрудников «Почты». Если помножить это на семьи наших работников и добавить 32 млн клиентов, благосостояние которых зависит от точности твоих решений, получается аудитория, равная двум городам масштаба Москвы.
Теперь в своей новой должности я отвечаю за состоятельный сегмент, и это подтверждает его чрезвычайную, можно даже сказать, предельную важность для банка. Не хочу злоупотреблять понятием «ответственность», но иначе будет не очень понятно. Ответственность очень и очень высока.
В русской культуре у этого слова часто возникают коннотации, связанные с чем-то угрожающим или уголовно-административным. Но настоящая ответственность – это не страх. Как писал Фазиль Искандер: «Настоящая ответственность может быть только личной. Человек краснеет один».
Опыт – вещь опасная, если он превращается в косность и убеждение, будто будущее обязательно повторит прошлое. Помимо опыта требуются системное мышление, умение работать в условиях высокой неопределенности и способность делегировать. Если замыкать все полномочия на себе, организация быстро вырождается, создается бутылочное горлышко, а у сотрудников формируется опасный инфантилизм – позиция «мы просто подаваны, от нас ничего не зависит». Главное – не бояться брать ответственность на себя и сохранять внутреннюю честность перед реальностью.
Парадокса здесь нет – есть синергия. Происходит процесс, который в экономической теории называют trickle-down, или «просачивание». Качественный персональный сервис, который раньше был доступен только клиентам private banking из-за высокой стоимости ручного труда, благодаря алгоритмам искусственного интеллекта и обработке больших данных становится доступен другим сегментам. Это как в автопроме: мы же не удивляемся, что решения, протестированные на болидах «Формулы-1», со временем становятся базовой опцией семейного седана. Так что я обязан думать о том, как принести в розницу самые лучшие решения, которые объективно есть именно у нас.
Вот простой пример: как мы смотрим на программы лояльности? Когда-то они напоминали советские наборы «к праздничному заказу» или практику дополнительной нагрузки: чтобы купить дефицитную книгу, нужно было взять еще и пластмассовую гвоздику с оловянными ложками. Многие современные банки до сих пор так делают, набивая подписку ненужным хламом, за который клиент переплачивает. Наша цель – с помощью ИИ узнать о любом клиенте больше, чем знает персональный менеджер в классическом private banking, и собрать под его профиль идеальный продуктовый набор. Общий принцип – уважение к человеку. Разнится только инструментарий.
Банкиры иногда называют массмаркет циничным, а private banking – избыточно перфекционистским. Что вредит менеджеру сильнее?
Оба состояния губительны, но действуют по-разному. Цинизм массмаркета наступает тогда, когда руководитель перестает видеть за графиками и конверсиями живых людей, превращая клиента в обезличенный цифровой силос. Это моментально ведет к системным ошибкам в продуктовой линейке.
Перфекционизм же парализует скорость. Отвечу на своем примере. Я начал в интернете серию коротких документальных фильмов о русских писателях, первый выпуск посвящен Александру Грибоедову. Можно было бы бесконечно шлифовать формулировки или дизайн, прочитать про него не меньше 22 книг, чтобы творить с легким холодком безупречности и, простите меня, бездушности. В итоге я бы полностью упустил момент и потерял в этом самого себя. Так и в бизнесе: «просто сделано» лучше, чем «идеально, но никогда».
Времени катастрофически не хватает. Как я недавно говорил студентам: лучше пожалеть о том, что сделал и ошибся, чем о том, чего не сделал вовсе из-за стремления к мнимому совершенству. Главный враг менеджмента не ошибки, а успокоенность и потеря любопытства.
Слишком долго согласовывали правки в один рекламный текст. Пока доводили запятые до абсолюта, инфоповод устарел. Идеальное – враг не просто хорошего, а вообще живого.
Инструкции и математические модели работают до первого нестандартного кризиса. Философия нужна практическому банкиру, чтобы наводить порядок в мышлении и совершать меньше роковых ошибок в главном

Транзакционная преданность точно существует, но это самый примитивный и уязвимый уровень. Если клиент с вами только ради лишнего процента кешбэка, он уйдет к конкуренту ровно в ту секунду, когда тот предложит на полпроцента больше. Это не лояльность, это рациональная миграция за выгодой.
Настоящая лояльность формируется на уровне опыта надежности. Банки часто грешат недобросовестным маркетингом: рисуют на баннерах «кешбэк 100%» или «ставка 30%», а мелкими буквами дописывают, что 100% действует один час в киоске на окраине города при покупке гвоздей. Мы намеренно отказываемся от завлекательных манипуляций в пользу прозрачности. Лояльность – это когда клиенту не нужно читать мелкий шрифт и заново объяснять институту, кто он такой.
Это фундаментальный структурный сдвиг. Переводя на язык Карла Маркса, «пролетариат» действительно завладел средствами биржевого производства.
Благо это или пороховая бочка? И то и другое. С одной стороны – развитие рынка капитала, вовлеченность граждан, формирование класса собственников. С другой – разрушительный игровой бихевиоризм. Многие новички воспринимают инвестиционные приложения как ставки на спорт или рулетку. Банковские механики с завлекательными «подарками за первую сделку» и маржинальной торговлей с плечом для неквалифицированных инвесторов я считаю глубоко безответственными.
Когда клиенту дают 10 тыс. рублей, он выходит на рынок без базовой грамотности, получает маржин-колл и теряет все, формируя стойкий негатив к рынку. Мы пошли более сложным путем – через системное просвещение совместно с ЦБ и вузами.

Читаю. Но исключительно как художественную прозу и учебник по клинической психологии масс.
Ортега-и-Гассет имел в виду, что самомнение такого человека беспричинно поднимается до уровня эксперта и он начинает требовать прав, забывая об обязанностях. Причем речь не идет о каких-то диких и темных людях. По-моему, испанский философ поразительно точно описал наше время, хотя дожил он только до середины ХХ века. «Человек массы» – это ведь не необразованный и не бедный человек. Им может быть профессор, банкир или инженер. Его ключевая черта – самодовольство, которое намного опаснее обычного невежества. Он убежден: «Я и так достаточно хорош, мне незачем учиться». А узкий специалист, самоуверенный за пределами своей компетенции, превращается в «нового варвара».
На фондовом рынке мы наблюдаем именно этот феномен. Человек прочитал прогрев в Telegram-канале, зашел в приложение и скупает бумаги предбанкротной компании просто потому, что ему так сказали. Это торжество бихевиоральной иррациональности по Роберту Шиллеру, когда эмоции и массовый психоз ломают гипотезу эффективного рынка Юджина Фамы.
Само собой, для профессионального управления капиталом эта иррациональность создает не только проблемы, но и возможности. Как только возникают безумные пики волатильности, на них выходят институционалы и срочный рынок, их усилиями «включается» интерференция волн и постепенно гасятся колебания. Элита – это ведь не происхождение, элита – это дисциплина и высокие требования прежде всего к самому себе.
Ощущение замкнутого пространства присутствует, скрывать это бессмысленно. Когда капитализация к ВВП составляет около 30%, а средний чек IPO сжался до 60 млн долларов, крупному капиталу физически тесно. Ультрахайнету трудно разместить существенные суммы в публичные акции без катастрофического движения котировок под собственным объемом.
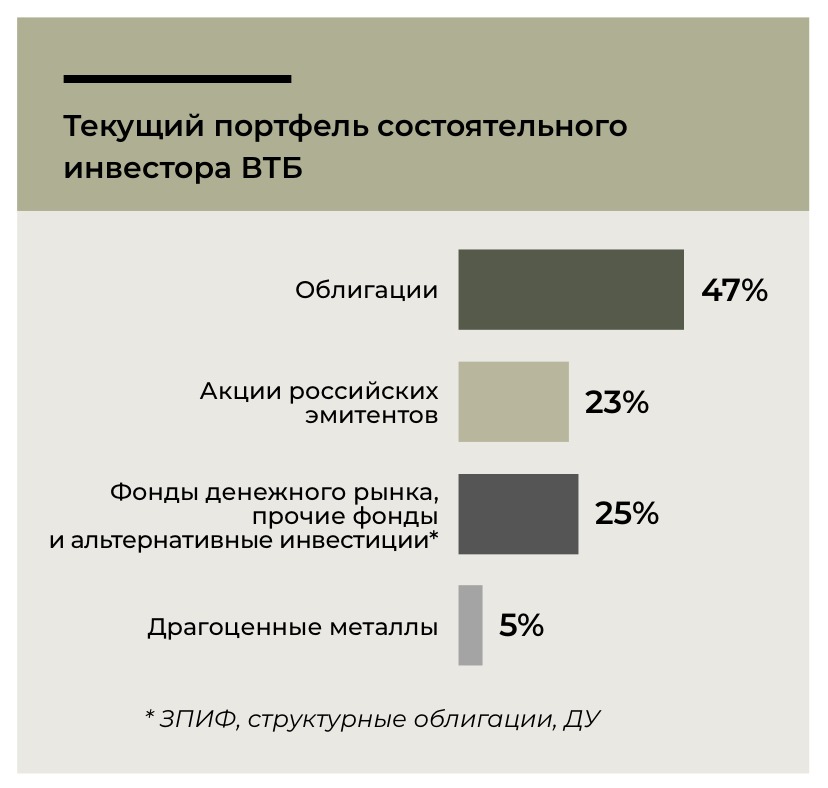
Именно поэтому мы наблюдаем сдвиг в сторону сложных индивидуальных решений и альтернативных активов. Стратегический долгосрочный ориентир, к которому мы ведем клиентов, включает 45% рублевых облигаций (ОФЗ и корпоративных), 17% замещающих/валютных облигаций, 15% акций, 9% ЗПИФов коммерческой недвижимости, 9% сделок Pre-IPO и 5% золота. Клаустрофобия лечится уходом от узких публичных площадок в сторону private equity, личных фондов и девелопмента.
Депозиты – для сохранения нервной системы сегодня, коммерческая недвижимость и ЗПИФы – для финансовой устойчивости детей завтра.
Рублевый депозитный портфель ВТБ вырос с 3,32 трлн рублей в 2022 году до 8,38 трлн на середину 2026 года. Вклад сегодня – это не просто еще один инструмент, а вполне эффективная психотерапия. Наши исследования показывают, что 73% россиян сохраняют ментальное здоровье именно благодаря наличию финансовой подушки. Возник феномен «вкладотерапии»: 33% людей испытывают чистую радость просто от факта перевода средств на накопительный счет.
Мы посчитали математику для состоятельного сегмента: аренда премиальной жилой недвижимости дает 4–6% годовых чистого дохода. Чтобы получать 200 тыс. рублей в месяц от аренды, вам нужен объект за 50 млн рублей и бесконечные хлопоты. На депозите или в облигациях аналогичный поток дает капитал всего в 17 млн рублей, без управления и поиска арендаторов.
Но мыслить исключительно текущей высокой ставкой – проявление стратегической слепоты. Ставка неизбежно пойдет вниз, и депозиты начнут перетекать на рынок. Акционерный риск не нужно «продавать» вопреки вкладам. Нужно грамотно структурировать портфель: часть капитала защищает текущую потребность, часть работает на долгосрочное опережение инфляции на горизонте 5–10 лет.
Подавляющее большинство – и розничных инвесторов, и, что греха таить, самих топ-менеджеров. Это главная гносеологическая ловушка нашего времени: информации стало слишком много, а способности ее осмыслять – меньше.
В корпоративном мире это вылилось в глубокий кризис традиционного консалтинга. Раньше консультанты продавали эксклюзивный доступ к данным. Сегодня «фабрика производства исследований» работает не останавливаясь, но ценность самого исследования стремится к нулю. Любой менеджер за 10 минут может сбросить в ChatGPT или Claude 15 объемных PDF-файлов и получить идеальное summary в три абзаца.
Проблема в том, что доступность отчета создает иллюзию владения предметом. Человек прочитал выжимку от консультантов или нейросети и считает себя компетентным. На самом деле он просто «ознакомился».
Понимание начинается только тогда, когда ты способен самостоятельно нащупать причинно-следственные связи, а не перепутать их с ложными корреляциями. Когда ты можешь объяснить логику процесса простыми словами и честно сказать, при каких условиях твоя гипотеза рухнет. На растущем рынке дилетанты путают собственную гениальность с фазой цикла, а в бизнесе – умение заказать отчет с умением принимать решения.
Ровно одну. Если суть стратегии или проблемы нельзя изложить на одном листе А4 простым русским языком, значит, автор сам не понимает, о чем пишет, и пытался скрыть это за туманом графиков.
ИИ без естественного интеллекта – это действительно навигатор без водителя. Мы в ВТБ внедряем инструмент «Умный портфель»: алгоритм обрабатывает гигантские массивы данных, моментально выстраивая релевантную матрицу под профиль риска. В день система генерирует более 430 уникальных портфельных стратегий. Но окончательное решение и ответственность всегда остаются на человеке. Исследования Эрика Бриньолфссона в Стэнфорде доказали, что генеративный ИИ дает колоссальный прирост производительности новичкам, подтягивая их до уровня экспертов. Опасность заключается в эффекте Даннинга – Крюгера: когда у менеджера появляется сверхмощное оружие в виде алгоритма, возникает соблазн перестать думать самостоятельно и правильно формулировать задачи.
С автопилотом вы будете отлично держать полосу, но вы же не собираетесь просить его выставить за вас конечную точку маршрута, оценить этическую сторону маневра и взять на себя ответственность за аварийную ситуацию. Это может только водитель. В финансах люди в конечном счете доверяют людям.
Срифмовать – да. Но ему никогда не было по-настоящему больно или стыдно, поэтому в его стихах нет живого нерва. Ему не поверят.
Тест Фейнмана – лучший детектор профессиональной фальши. Если вы не можете объяснить ребенку или гуманитарию суть своего финансового продукта, значит, вы либо сами в нем не разобрались, либо сознательно прячетесь за терминологией. Многие финансисты превращаются в «человека-барабана»: внутри пусто, но шуму, безапелляционности и важного щеконадувательства – на весь зал. Они усложняют простые вещи, чтобы казаться элитой. Настоящая квалификация заключается в противоположном – в умении предельно упростить сложное, не потеряв сути.

Мои провалы этого теста всегда происходили в тот момент, когда я замыкался внутри профессионального сленга дилингового зала и начинал сыпать формулами, мультипликаторами, коэффициентами. Если собеседник после твоего монолога стал понимать меньше, чем до него, ты потерпел профессиональный крах.
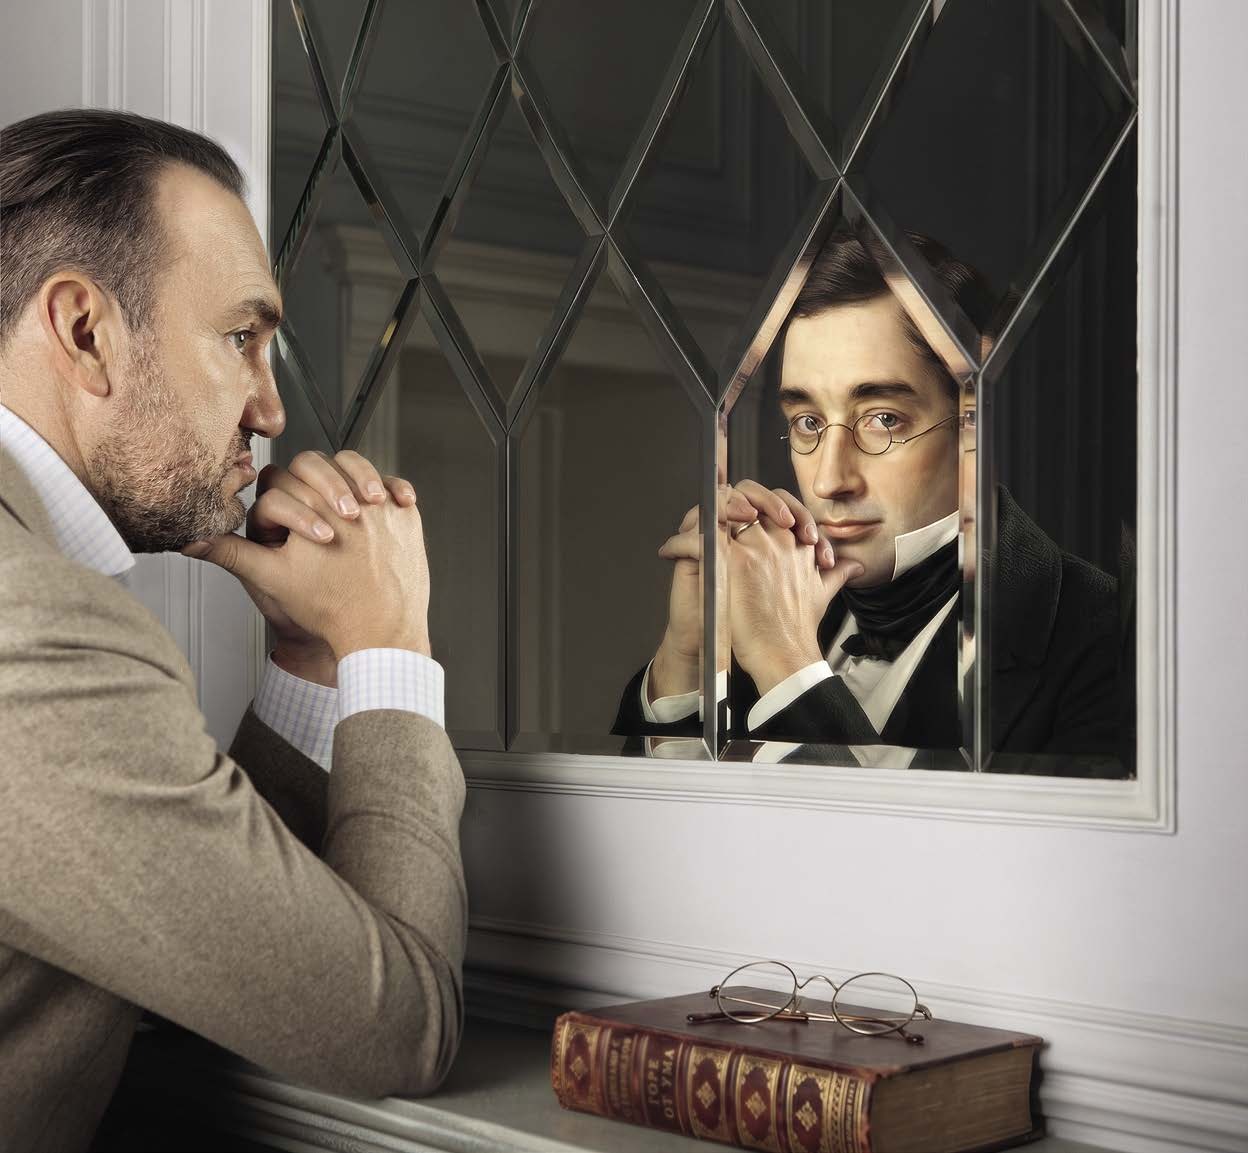
Мы запустили этот проект, чтобы уйти от серой баннерной рекламы в пространство больших смыслов. По-моему, получилось: в первом сезоне выпустили 17 роликов с топовыми режиссерами – от Клима Шипенко до Антона Мегердичева. Вместе с ними мы переосмыслили «Евгения Онегина», «Преступление и наказание», «Мертвые души», «Мастера и Маргариту», дав героям шанс на счастливый финал с помощью современных банковских инструментов. А в новом сезоне мы вышли в периметр мировой классики – начали с «Шерлока Холмса».
Наш зритель – это любой думающий человек, уставший от шаблонов. Литература ведь всегда писалась про деньги, долг, выбор, страх, репутацию и любовь. До конца года мы продолжим работать с мировыми шедеврами, которые помогают нам кое-что понять про день сегодняшний и в которых человеческий конфликт обнажен предельно ярко.
Раскольников. С беспроцентным периодом на закрытие долгов перед старухой-процентщицей и рассрочкой на учебу. Это уберегло бы его от убийства. Правда, русскую литературу это лишило бы великого романа.
Я убежден, что литература, философия и экономика не живут в изолированных комнатах. Виктор Пелевин абсолютно гениально препарирует фантомы современного сознания, социальные иллюзии и природу информационного шума. Сергей Довлатов восхищает точностью интонации и отсутствием ложного пафоса. Он, кстати, назвал классическую литературу «заповедником медленной мысли». В эпоху клипового фастфуда это определение звучит как спасительный рецепт.
Александр Грибоедов – увлечение последнего времени. Совершенно фантастический перекресток судьбы: одареннейший дипломат, драматург, полиглот, человек, мысливший масштабами империй и при этом глубоко понимавший внутреннюю трагедию русского интеллектуала. Юрию Тынянову в «Смерти Вазир-Мухтара» удалось передать этот страшный душный зазор между величием замысла и косностью институтов.
Чтение классики дает то, что Мераб Мамардашвили называл «зазорами длящегося опыта». Не хочу каких-то преувеличений и драматизма на пустом месте, но все-таки с этими книгами ты нанизываешь на себя переживания эпох, что защищает от поверхностных манипуляций и, надеюсь, делает тебя глубже.
«Служить бы рад, прислуживаться тошно». Универсальный этический камертон для любого человека в любом институте.
Чехова. Мало кто представляет, из какого жизненного материала выросли его иногда смешные, иногда душераздирающие тексты, какой интересной и сложной была его биография. Кажется, некоторые считают Антона Павловича каким-то Айболитом. Он действительно был добрым врачом, которого окружали мангусты, кошки и собаки, но только его отношения с семьей, с женщинами, с другими писателями, его мысли о пошлости и порядочности, о рабстве и свободе по-прежнему могут нас чему-то научить, могут нам помочь, могут нас взбодрить и настроить на нужный лад.
Текст – это жесткий дисциплинирующий инструмент для мысли. В видео вы можете скрыть отсутствие содержания харизмой, улыбкой, красивым фоном или монтажом. В тексте ты один на один со смыслом. Слово либо бьет точно в цель, либо, уж извините, мгновенно обнажает твою пустоту.
Формат ироничного микродиалога требует точности и глубокого уважения к читателю. Это же не попытка развлечь аудиторию смешной картинкой. Я очень ценю юмор, очень радуюсь любой хорошей шутке и вообще готов посмеяться, но эти тексты пишутся для другого, это приглашение к совместному размышлению через иронию. Или не к совместному, а к самостоятельному – тоже неплохо.
Сарказм разрушает переговоры, а самоирония их спасает. Когда ты способен первым посмеяться над собственной позицией, напряжение в комнате мгновенно спадает.
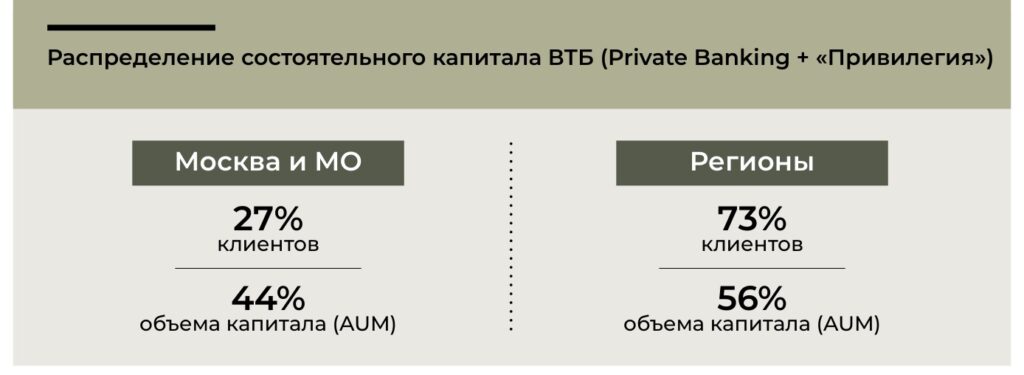
Раскола нет, но есть кардинальная разница оптических приборов. Столичный клиент чаще мыслит категориями глобальных трендов, брендов, lifestyleсервисов и виртуальных моделей. Региональный предприниматель стоит на земле. У него за плечами реальные заводы, тысячи рабочих, конкретная логистика. У него значительно меньше желания производить внешнее впечатление и колоссальная привычка лично отвечать за результат.
Москва часто не считывает эту плотность реальности. В регионах бизнес держится на личной репутации и твердом слове. Именно поэтому в нашей новой концепции офисов private banking мы ушли от единого столичного стандарта и внедряем региональные культурные коды: для Севера – строгая геометрия и сдержанность; для Урала – тяжелые фактуры и архитектурная монументальность; для юга – свет и мягкая динамика.
Мы живем в уникальном историческом замесе. Фицджеральд в «Великом Гэтсби» показал главную трагедию общества потребления: капитализм способен исполнить любые материальные желания, но абсолютно не способен наполнить жизнь смыслом. Богатство Тома и Дэйзи Бьюкенен сделало их безответственными – они ломали чужие судьбы и прятались за свои деньги.
В России практически нет «старых денег», у нас иная ситуация, мы находимся в точке передачи капитала от первого поколения создателей. В 2026 году зарегистрировано уже более 770 личных фондов (из которых 47% – в регионах), активно развиваются ЗПИФы. Юридическая форма нашлась, но экзистенциальная проблема остается.
Можно передать по наследству акции, заводы и недвижимость. Но невозможно передать по наследству предпринимательское чутье, волю, аппетит к риску и способность держать удар.
Поэтому у нас до сих пор больше Достоевского, больше попыток нравственного оправдания богатства, больше вины и попыток подвести под успех высший смысл. Я бы сказал, тревожный поиск высших смыслов. Из русских классиков механизмы рынка гениально описал Островский, а смену экономических эпох и уход дворянской пассивности перед энергией Лопахиных – Чехов. До беспечного цинизма Фицджеральда мы, к счастью или к сожалению, еще не доросли.
Иван Денисович у Солженицына или старик у Платонова. Только тут надо понимать, что стоицизм по-русски – это не абстрактное рассуждение о судьбе, а способность сберечь человеческое достоинство и сделать свою работу хорошо вопреки любым предлагаемым обстоятельствам. Этого часто просят начальники, так ведь? Но я не про офисный стоицизм, это отдельный жанр.
Нигилизм – это самая опасная и заразная корпоративная болезнь. Он редко выражается в бунте, чаще проявляется в таких циничных фразочках: «Проходили», «Не взлетит», «Давайте подождем, пока наверху передумают». Нигилизм – это довольно пафосная штука, это отказ от ответственности под видом богатого жизненного опыта.
А стоицизм пафоса не терпит, тут у нас предельный реализм. Как говорил Эпиктет: «Нас тревожат не сами вещи, а наши суждения о них». А Марк Аврелий сформулировал главный управленческий принцип: «Препятствие к действию указывает путь действию. То, что стоит на пути, становится путем».
Если на ваш банк или портфель оказывается внешнее давление, нигилист опустит руки. Стоик разделит мир на то, что он не контролирует (ставки, геополитику, глобальные штормы), и то, что находится в его абсолютной власти (диверсификация, дисциплина, качество сервиса, честность с клиентом). Огонь разгорается от ветра, так и стоик использует препятствия как топливо. Рекомендую эту школу мысли всем, кого интересует корпоративная или инвестиционная жизнестойкость.
Потому что между математической практичностью и философией нет ни малейшего противоречия. Декан экономфака МГУ Александр Аузан абсолютно прав: математика – это фундамент экономики. Я по первому образованию математик-кибернетик, и я физически не воспринимаю доклады сотрудников, в которых нет строгой системы цифр, вероятностей и логических доказательств.
Но экономика – это не движение обезличенных частиц. Это наука о человеческом поведении. Даже оценка вероятностей строится на психологии поведения субъектов.
Пример компании Kodak – другим наука. В 1975 году их собственный инженер создал первую в мире цифровую камеру. Топ-менеджеры посмотрели на цифры и приняли «рациональное» локальное решение: спрятать технологию, чтобы не убить доход от продажи пленочного бизнеса. Локально каждый расчет был верен, а системно это полное уныние, даже самоубийство. Они не увидели мир как целое и обанкротились на рынке, который сами же и создали.
Инструкции и математические модели работают до первого нестандартного кризиса. Философия нужна практичному банкиру не для красивых цитат в годовом отчете (хотя они тоже не помешают), а для того, чтобы наводить порядок в мышлении и совершать меньше роковых ошибок в главном.
Три вещи. Дисциплина ума, отсутствие иллюзий и способность брать ответственность за тех, кто рядом.