Мировой рынок ЦОДов переживает инвестиционный ажиотаж – вложения ближайших лет в этот сегмент оцениваются в триллионы долларов. Россия в этот тренд встроена по-своему: спрос на мощности огромен, а вот предложение в дефиците. Эти ограничения открывают окно возможностей для частных инвесторов: нехватка качественных площадок с закрепленной электроэнергией превращает такие объекты в редкий актив, а разные пороги входа – от паев ЗПИФ до строительства собственного ЦОДа – позволяют выбрать стратегию под свой капитал и горизонт.

Глобальные капитальные затраты в строительство ЦОДов к 2050 году могут превысить 31,6 трлн долларов, прогнозирует компания PwC. А если темпы развития искусственного интеллекта ускорятся, то потенциальный рост может составить почти 50 трлн. Как пишут составители отчета, эти цифры на порядки превышают совокупную сумму строительства железных дорог в Великобритании и США или стоимость развития интернета. Для сравнения: в 2025 году общемировые капитальные затраты на центры обработки данных, по подсчетам Rystad Energy, составили 770 млрд долларов – больше, чем инвестиции в добычу нефти и газа в том же году.
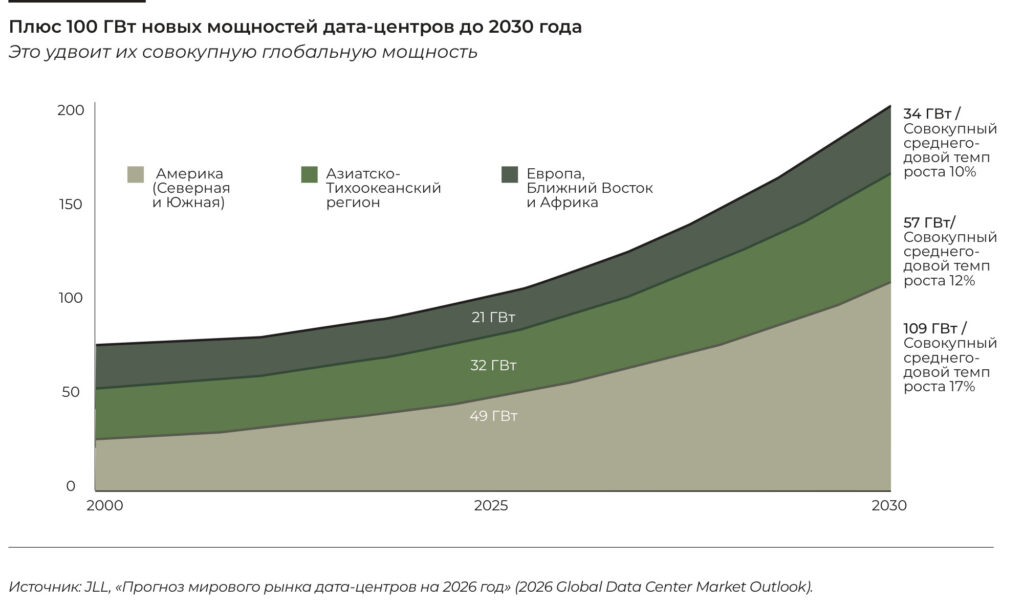
Эксперты компании JLL считают: до 2030 года в ЦОДы будет вложено не менее 3 трлн долларов. По их оценке, в этом секторе сейчас наблюдается «суперцикл инвестиций в инфраструктуру». JLL прогнозирует ввод в эксплуатацию почти 100 ГВт новых мощностей центров обработки данных в период с 2026 по 2030 год. Основной драйвер роста спроса на дата-центры – дальнейшее развитие ИИ и облачных технологий. Они обеспечат среднегодовые темпы роста в сегменте центров обработки данных на 14% до 2030 года.
Строительство собственного ЦОДа под ключ обойдется в 2–3 млрд рублей за малый объект и до 20–40 млрд за площадку, интересную крупным арендаторам. Даже небольшой ЦОД требует серьезных вложений в энергетику, резервирование, охлаждение и связь
Термин «суперцикл» применительно к сфере центров обработки данных в целом уместен, хотя в нем есть и элемент моды, говорит руководитель дирекции управления альтернативными инвестициями УК «Альфа-Капитал» Владимир Стольников. ЦОДы становятся элементом базовой инфраструктуры наряду со связью, энергетикой или логистикой. Компании все больше зависят от бесперебойной работы IT-систем, а держать собственные серверные для многих может быть уже экономически нецелесообразно или небезопасно.
Как отмечает аналитик ФГ «Финам» Леонид Делицын, большой объем инвестиций, который сейчас идет в сегмент ЦОДов, вызван стремлением крупнейших технологических держав, главным образом США и Китая, уйти в значительный отрыв в сфере ИИ, отведя остальному миру роль потребителей сервисов на основе искусственного интеллекта. Повторится та же история, которая была в свое время с поисковыми системами. Софт пытались создать в разных странах, но в большинстве случаев разработчики не могли привлечь достаточно инвестиций, чтобы сделать массовый сервис. В итоге популярные поисковые машины есть только в США, Китае и России. «Сейчас американские компании надеются занять доминирующее положение и на рынке ИИ. Главный фактор роста инвестиций в ЦОДы – острая конкуренция «гиперскейлеров», то есть Amazon, Microsoft и Google, за долю рынка ИИ», – поясняет Леонид Делицын.
Помимо США одним из ключевых провайдеров ИИ на глобальном рынке пытается стать Китай. Что касается других стран, то, по мнению Леонида Делицына, они пока решают, стоит ли им вообще ввязываться в изнурительную конкурентную борьбу или лучше ограничиться вложениями, необходимыми для обеспечения национальной безопасности, обороны, критических отраслей. «Если сценарий будет развиваться по образцу поисковых систем, то самодостаточными в отношении ИИ и необходимых для него вычислительных мощностей снова будут только США, Китай и Россия», – прогнозирует эксперт ФГ «Финам».
Ситуацию на российском рынке ЦОДов старший менеджер по развитию бизнеса ICL Services Анатолий Третьяков характеризует как инвестиционный цикл с высокими барьерами. По его словам, в России бум, связанный с ИИ, приобрел уникальную форму.
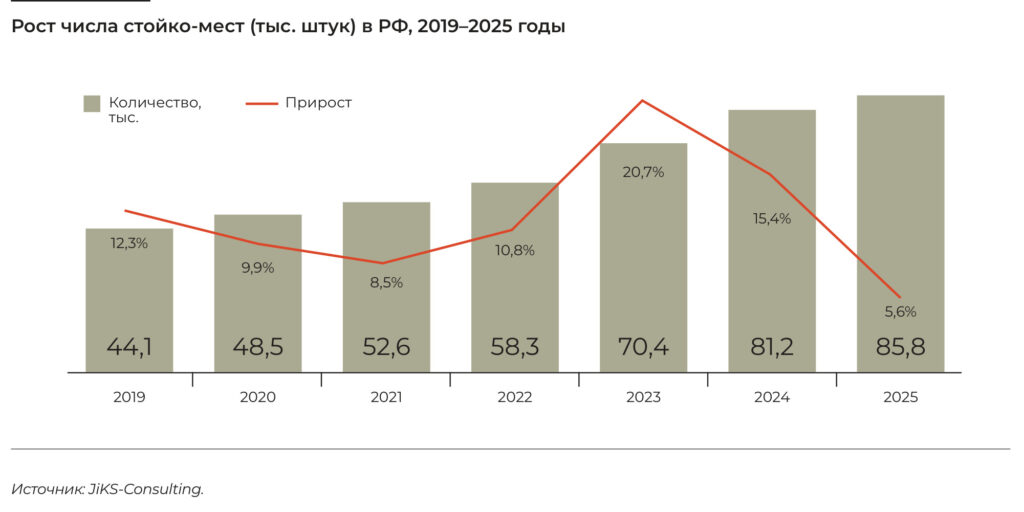
С одной стороны, спрос на дата-центры колоссален. Уход иностранных облачных провайдеров, политика импортозамещения и цифровизация экономики создали острый дефицит мощностей. С другой – этот дефицит не стимулирует взрывной рост предложения, а упирается в нехватку физической инфраструктуры, указывает Анатолий Третьяков. Так, по данным iKS-Consulting, к концу 2025 года общая емкость рынка ЦОДов в России оценивалась в 85,8 тыс. стойко-мест. Прирост стойко-мест в 2025 году составил всего 5,6% против 15,4% в 2024 году.
По итогам 2026 года вложения в новое строительство, по оценке «Совкомбанка», упадут примерно на 30%, до 515 млрд рублей. Основная причина – высокая стоимость капитала: ключевая ставка делает проектное финансирование крайне дорогим. Проекты с горизонтом окупаемости 7–10 лет становятся экономически нецелесообразными для многих частных и коммерческих инициатив, подтверждает Анатолий Третьяков.
«Почти все, что вводится, законтрактовано еще до запуска, а аренда стойки дорожает на 10–15% в год», – рассказывает управляющий партнер компании Orts Шамиль Алаев. По словам основателя и генерального директора инвестиционной платформы Lender Invest Дмитрия Исакова, цена за стойку 5 кВт в Москве во II квартале 2026 года составляла 170,8 тыс. рублей (плюс 15,7% за год). «Цены растут не из-за спроса, а из-за того, что предложение заперто физически: с февраля московские сетевые компании отказывают новым ЦОДам в техприсоединении, резерв столичной энергосистемы ушел ниже 5%», – отметил Дмитрий Исаков.
С тем, что энергетика – главное «бутылочное горлышко» для развития ЦОДов в России, согласны и другие эксперты. Доля ЦОД в российском электропотреблении выросла с 1,4% в 2022 году до 2,2% в 2025-м. В 2026 году она может достичь 2,4%, отмечает гендиректор УК «Финстар Капитал» Лариса Арбатова. В Московском регионе, Петербурге и Ленобласти, где сосредоточено до 80% коммерческих ЦОДов, свободные электрические мощности практически исчерпаны. Получение разрешения на подключение может занимать более года.
Но именно эти особенности российского рынка создают возможности для инвесторов, считает основатель инжиниринговой компании «Элемент», член-учредитель ассоциации «НОТЕХ» Алексей Лукьянчиков. По его словам, в России еще есть значительный потенциал для развития качественной инфраструктуры ЦОДов, особенно в регионах, где можно обеспечить необходимую энергомощность и сформировать конкурентоспособную площадку.
Еще одна особенность российского рынка, кроме энергодефицита, состоит в том, что ключевым заказчиком выступает государство. По оценке Анатолия Третьякова, около 50% проектов приходится на госнужды, что гарантирует стабильный спрос. Кроме того, из-за санкционных ограничений успешные проекты будут строиться на российском ПО и оборудовании. Инвесторы, способные предложить решения, не зависящие от импорта, получат конкурентное преимущество.
Сейчас ценность проекта ЦОДов в России во многом определяется способностью собрать сложную конструкцию: найти площадку, получить мощность, организовать связь, обеспечить поставки оборудования и привлечь клиента, говорит Владимир Стольников из УК «Альфа-Капитал». «Хороший проект с закрепленной электроэнергией и понятной загрузкой может быть действительно дефицитным активом», – подчеркивает эксперт.
Не все то золото
Бум дата-центров делает привлекательной еще одну инвестицию – медь. За последний год металл подорожал более чем на 45% и в 2026-м обновил исторический максимум: на Лондонской бирже металлов цена превысила 14,3 тыс. долларов за тонну. Причина в том числе в росте нагрузки на энергосети: дата-центры требуют все больше кабеля, трансформаторов и распределительной инфраструктуры, а медь остается ключевым материалом для их производства. Как пишет Bloomberg, для частного инвестора это еще один способ заработать на суперцикле ЦОДов – не напрямую, а через сырьевой рынок. Однако стоит помнить: медь волатильна, а ее цена зависит не только от ИИ, но и от мировой экономики в целом.
На отечественном рынке ЦОДов активны четыре категории инвесторов, и у каждой группы своя логика поведения, говорит основатель мультисемейного офиса D1 Capital Данила Ладнюк. Первая – крупные телеком- и технологические холдинги, которые строят инфраструктуру под себя: РТК-ЦОД, MWS, Cloud.ru, «Росатом»: «Для них ЦОДы не столько инвестиционный проект с целевой доходностью, сколько способ контролировать собственную инфраструктуру и не зависеть от арендных ставок стороннего оператора». Вторая категория – специализированные коммерческие операторы: IXcellerate, ГК Key Point, Selectel и другие игроки, для которых строительство и эксплуатация дата-центров и есть основной бизнес. Их модель – построить, заполнить, сдавать мощности либо продать готовый объект институциональному покупателю. По словам Ладнюка, это классический девелоперский цикл, только с гораздо более длинным горизонтом. В то же время, дополняет Анатолий Третьяков из CL Services, именно такие проекты чаще всего замораживаются из-за дороговизны кредитов и сложности подключения к сетям.
К третьей группе Данила Ладнюк относит институциональный капитал, который заходит в центры обработки данных через фонды. «Именно эта категория инвесторов обеспечила появление на российском рынке специализированных ЗПИФов с активами в сегменте ЦОДов. Еще несколько лет назад линейка фондов недвижимости ограничивалась складами, торговлей и офисами, сегодня же ЦОДы выделились в самостоятельный сегмент», – говорит Ладнюк.
Наконец, четвертая группа – частный капитал и семейные офисы. Как отмечает Данила Ладнюк, такие инвесторы чаще всего заходят не в готовый актив, а в проект на ранней стадии – через долю в проектной компании, целевое финансирование или совместный проект с девелопером. Причина проста: готовые качественные объекты с подписанными контрактами обычно выкупаются стратегическими и институциональными инвесторами еще до выхода на открытый рынок.
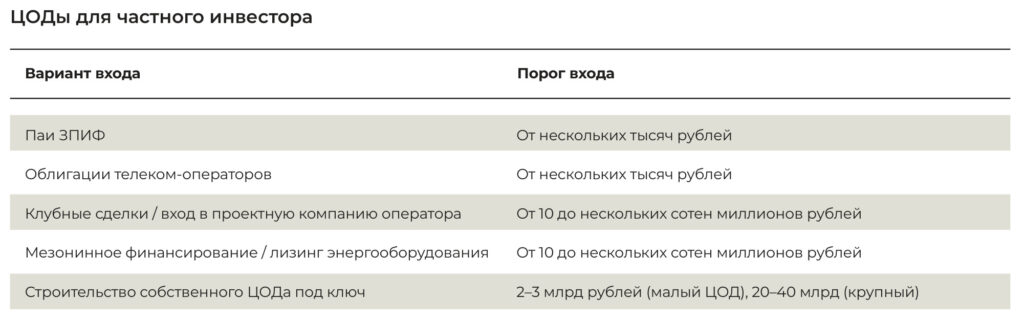
При этом нижняя граница входа на рынок для инвесторов сегодня фактически отсутствует. Паи специализированных ЗПИФов стоят от нескольких тысяч рублей. «Это розничный вход, который не требует ни экспертизы, ни серьезного капитала. Инвестор получает долю в диверсифицированном пуле объектов с доходностью, сопоставимой с качественной коммерческой недвижимостью», – говорит Ладнюк. Частные инвесторы, интересующиеся ЦОДами, могут рассмотреть и покупку облигаций телеком-операторов, рекомендует управляющий партнер компании Orts Шамиль Алаев.
Если же инвестор готов вложить от десяти до нескольких сотен миллионов рублей, он, по словам Алаева, может рассчитывать на клубные сделки, а также вход в проектную компанию оператора ЦОДа. Здесь доходность заметно выше по сравнению с биржевыми инструментами, а деньги возвращаются только на выходе из проекта. Еще один путь – мезонинное финансирование специальной проектной компании девелопера проекта или лизинг энергооборудования, отмечает Дмитрий Исаков из Lender Invest.
Верхний порог входа – строительство собственного ЦОДа под ключ для последующей сдачи в аренду. Как отмечает Владимир Стольников, стоимость строительства варьируется от 2–3 млрд рублей за маленький ЦОД и около 20–40 млрд за ЦОД, который потенциально будет интересен крупным операторам или арендаторам. Но даже небольшой коммерческий ЦОД требует серьезных вложений в энергетику, резервирование, охлаждение, связь, безопасность и эксплуатацию.
Быстрого возврата капитала в случае строительства собственного ЦОДа ожидать не стоит. Многие инвесторы приходят в сегмент с ожиданиями, сформированными рынком коммерческой недвижимости, где окупаемость 8–10 лет считается нормой, говорит Данила Ладнюк из D1 Capital. На практике срок окупаемости проектов ЦОД в текущих условиях составляет от 15 до 20 лет в зависимости от объема вложений, и этот срок в последние два года увеличился. «Это инфраструктурная инвестиция с горизонтом, сопоставимым с энергетикой или транспортом. Не каждый инвестор готов к тому, что его капитал будет фактически заморожен так надолго», – подчеркивает эксперт.
Энергетика – главный тормоз для развития рынка ЦОДов в России. Доля дата-центров в электропотреблении выросла с 1,4% в 2022 году до 2,2% в 2025-м. В 2026-м она может достичь 2,4%. В Москве и Петербурге, где сосредоточено до 80% ЦОДов, свободные мощности практически исчерпаны
На фоне интереса к ИИ инвесторы пытаются строить ЦОДы с расчетом на будущий спрос, который еще не подтвержден контрактами. Можно возвести современный объект, но не найти достаточного количества клиентов или столкнуться с ценовой конкуренцией, предупреждает Владимир Стольников. Тем более что, по словам Алексея Лукьянчикова, быстрое развитие ИИ меняет требования к инфраструктуре: растет плотность размещения оборудования, требования к электроснабжению и охлаждению. То, что сегодня выглядит современным объектом, завтра может потерять актуальность.
Кроме того, инвесторам нужно обязательно учитывать риск монетизации искусственного интеллекта. «Экономическая отдача от ИИ в корпоративном сегменте пока доказана не везде. Если этот разрыв сохранится долго, часть построенных мощностей окажется невостребованной по тем ставкам, которые заложены в модели», – подчеркивает Данила Ладнюк.
Один из самых серьезных рисков при строительстве ЦОДов связан с энергетикой. Задержка в подключении к энергосетям может дорого обойтись инвестору. Поэтому, по словам Дмитрия Исакова, главное, на что нужно обращать внимание при входе в проект, – это договор техприсоединения, причем «подписанный, с обозначенными мощностью, сроками и неустойкой».
Инвесторам в ЦОДы, по словам Анатолия Третьякова, нужно учитывать, что ЦОДы перестали быть просто инженерными объектами. Сегодня их защищают как стратегические объекты критической информационной инфраструктуры от атак, а затраты на противодронную защиту – это дополнительные миллионы рублей CAPEX и OPEX. Поэтому при планировании инвестиций, по мнению Владимира Стольникова, необходимо понимать, выдерживает ли финансовая модель стресс-сценарий: рост капитальных расходов, задержку запуска, более низкую загрузку и повышение стоимости денег.
При этом эксперты не видят риска перегрева рынка ЦОДов в целом. Как считает Лариса Арбатова, риск скорее находится на уровне отдельных проектов, где строительство начинается без подтвержденной мощности, понятной клиентской базы и реалистичного плана загрузки. На долгосрочном горизонте рынок ЦОДов остается перспективным направлением для инвестирования, соглашается Алексей Лукьянчиков. Но сейчас особенно важно отделять проекты, обеспеченные инфраструктурой и спросом, от тех, которые пока существуют преимущественно в виде маркетинговых презентаций. Для инвестора это главный критерий выбора.