Экономические последствия снижения рождаемости, роль семейных офисов в формировании устойчивого будущего, максимальный разрыв в доходности между жилой и коммерческой недвижимостью в Москве и влияние ИИ на российский рынок труда – темы изысканий, которые долго будут привлекать к себе внимание.

Уровень рождаемости в 2026 году впервые за всю историю опустился ниже необходимого для воспроизводства населения Земли. Такого не было ни во время крупных военных конфликтов, ни при масштабных эпидемиях. Суммарный коэффициент рождаемости–2,2 ребенка на одну женщину или даже ниже. При сохранении этой тенденции человечество достигнет демографического пика в 9 млрд в 2056 году, на 30 лет раньше прогноза ООН, а затем начнет стремительно сокращаться. К такому выводу пришли экономисты Хесус ФернандесВильяверде (Пенсильванский университет) и Патрик Норрик (Северо-Западный университет). Они проанализировали демографические данные 236 стран и территорий с 1950 года и сообщили о результатах в научной статье «Terra Incognita: экономика сжимающегося мира» (Terra Incognita: The Economics of a Shrinking World).
Этот тренд будет иметь глубинные экономические последствия. Сокращение рабочей силы напрямую снижает темпы роста ВВП. Даже если производительность труда останется на прежнем уровне, уменьшение числа работников приведет к замедлению экономического роста. Исследователи приводят такой расчет: при ежегодном росте производительности в 2% и сокращении рабочей силы на 0,5% долгосрочный рост ВВП в США составит примерно 1,5%. Это не временное явление, а новая нормальность, предупреждают Фернандес и Норрик. Монетарное стимулирование и фискальные пакеты не в силах переломить эту мощную тенденцию.
В 219 из 236 проанализированных в рамках исследования стран был зафиксирован долгосрочный тренд на снижение рождаемости. Это говорит о глобальном, а не региональном характере тенденции. Падение рождаемости уже не проблема отдельных стареющих наций, а общемировой тренд, который затронул практически все страны независимо от их уровня развития.
Япония, по мнению авторов исследования, демонстрирует оптимальный сценарий развития событий. С 1991 по 2023 год ВВП страны рос в среднем на 0,79% в год – значительно ниже американских 2,6%. Однако если пересчитать эти показатели на душу трудоспособного населения, картина меняется: рост в Японии (1,33%) оказывается ненамного ниже, чем в США (1,73%). Дело в том, что Япония – гомогенное, хорошо управляемое отчасти нивелировать демографический спад. Ученые задаются вопросом: а как справятся с теми же демографическими вызовами страны с менее сильными институтами и более низким уровнем дохода?

Еще одно следствие сокращения населения – проблемы с системами социального обеспечения, построенными на теориях постоянного роста населения. Меньшее число работающих будет вынуждено содержать растущее число пожилых людей. Обслуживание государственного долга, пенсионные выплаты и расходы на здравоохранение зависят от общего объема производства, а не подушевых показателей. Проблема не в темпах роста производительности, а в перераспределении дохода между поколениями. Если в экономике примерно столько же пенсионеров, сколько работников, доход каждого работника должен делиться на двоих, а это неизбежно порождает напряженность в обществе.
По мысли Фернандеса и Норрика, технологический прогресс, включая развитие ИИ, не решит демографические проблемы. Политическая экономия старения – это вопрос о том, как распределять ресурсы между поколениями, а не о том, как быстрее их производить. Уже сегодня в Западной Европе происходят затрудняющие структурные преобразования конфликты вокруг пенсионных реформ.
Ничто в экономике не возвращает рождаемость к уровню воспроизводства, резюмируют авторы исследования. В отличие от рынков, где дефицит корректируется ценами, демографические тенденции не содержат встроенного механизма самокоррекции. Мир вступает в демографическую terra incognita: старые прогнозы и привычные модели перестают работать, а политики и экономисты вынуждены действовать практически вслепую.
Пока правительства и бизнес спорят о темпах перехода к зеленой экономике, на сцену выходят новые игроки. Согласно свежему докладу Всемирного экономического форума (ВЭФ) «Катализаторы: открывая рынки для устойчивой экономики» (The Catalysts: Unlocking Markets for a Sustainable Economy), ключевую роль в преодолении системных барьеров могут сыграть не столько государственные субсидии, сколько стратегический капитал частных инвесторов, фондов и филантропических организаций.
Корень проблемы как в нехватке денег (мир ежегодно инвестирует около 2 трлн долларов в климатические проекты, а для достижения целей Парижского соглашения и сохранения природы требуется около 10 трлн долларов в год), так и в том, куда и как направляются средства. Более 7 трлн долларов ежегодно продолжают финансировать деятельность, наносящую вред природе. По мнению авторов доклада, для изменения этого тренда необходим сдвиг парадигмы от традиционного грантового финансирования к активному управлению и системным инвестициям.
Это, считают составители отчета, поле для деятельности каталитических акторов: филантропических фондов, импакт-инвесторов, институциональных инвесторов, ультрахайнетов и их семейных офисов. Главное преимущество этой группы не только в значительном капитале, но и способности принимать на себя повышенные риски, обладать длинным горизонтом инвестирования, а также использовать свои связи, экспертизу и репутацию для изменения рыночных условий. Это позволяет катализаторам принимать риски на ранних стадиях, поддерживать нестандартные решения и выступать в роли якорных инвесторов на рынках, куда институциональный капитал пока не может или не решается зайти. Авторы доклада подчеркивают: каталитические инвесторы должны стать соавторами условий, при которых долгосрочные решения становятся самоподдерживающимися, особенно на фоне грядущего трансфера капитала.
За ближайшие два десятилетия будет передано 83 трлн долларов новому поколению состоятельных людей. И здесь авторы видят обнадеживающие сигналы. Согласно анализу предпочтений молодых американских UHNWI, 56% из них инвестируют с учетом принципов устойчивого развития, причем 53% этой группы нацелены именно на климатические проекты и чистую энергетику. Более того, 53% респондентов согласны, что они более активно вовлечены в устойчивое инвестирование, чем их родители. В своих филантропических подходах 43% представителей нового поколения поддерживают экологические инициативы (против 35% в группе их родителей), а 49%–экономическое и социальное развитие (против 37%).
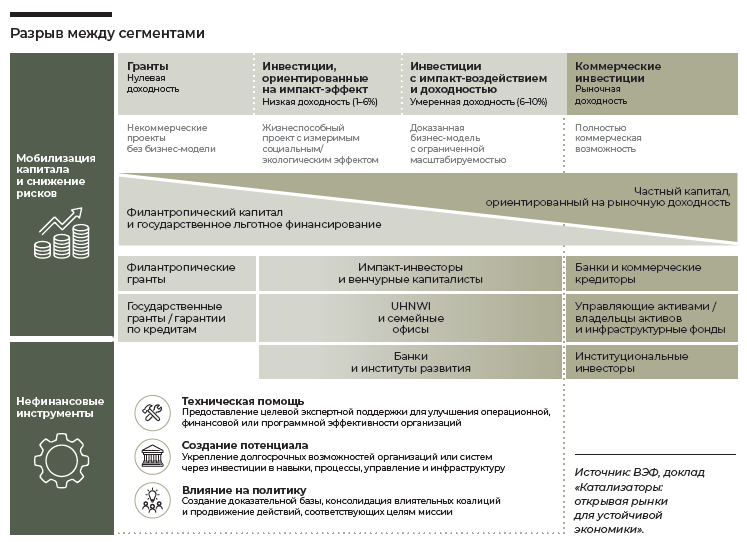
Исследователи выделяют восемь ключевых ролей, которые каталитические инвесторы могут играть для ускорения системных изменений. Среди них «Поглотитель риска» (принятие первого убытка или предоставление гарантий), «Создатель рынка» (структурирование первых сделок и прецедентов), «Стандарт-сеттер» (мониторинг, отчетность и верификация, протоколы сертификации, метрики и данные) и «Адвокат политики» (взаимодействие с регуляторами, разработка политики, законотворческая адвокация). Примеры из доклада наглядно иллюстрируют эти роли. В сделке по реструктуризации долга Эквадора для защиты Галапагосских островов гарантии со стороны катализаторов позволили высвободить более 450 млн долларов на природоохранные цели. «Голубые облигации» датской компании Ørsted стали первым подобным инструментом в энергетике, привлекшим 100 млн евро от институциональных инвесторов, включая голландский пенсионный фонд, для финансирования офшорной ветроэнергетики с обязательством защиты морских экосистем. Фонд Tropical Forest Forever Facility нацелен на мобилизацию 125 млрд долларов для сохранения тропических лесов, в том числе за счет филантропических фондов.
Ключевой вывод доклада ВЭФ: каталитический капитал больше не может пониматься как синоним традиционной филантропии. Границы между филантропией, импакт-инвестициями и коммерческими проектами стираются. Наиболее эффективные игроки – те, кто способен действовать одновременно и в финансовой, и в планетарной логике, сочетая точность квалифицированного инвестора с терпением долгосрочного управляющего.
Разница в доходности между жилой и коммерческой недвижимостью в Москве достигла исторического максимума. Если в 2019 году однокомнатная квартира в столице окупалась арендой в среднем за 19,6 года, а коммерческие помещения – за 8,7–10,5 года, то к 2026 году срок окупаемости жилья увеличился до 24,4 года против 8,3–8,7 года у коммерческих объектов. К такому выводу пришли аналитики инвестиционной компании Accent, изучив динамику цен и арендных ставок на рынке недвижимости Москвы с 2019 года по первое полугодие 2026-го.
Причина расхождения – разнонаправленная динамика цен и арендных ставок. С 2019 по 2025 год новостройки подорожали на 126%, вторичное жилье – на 88%, при этом арендные ставки на квартиры вернулись к уровню 2019 года. В коммерческом сегменте ситуация иная: аренда торговых помещений выросла на 113% при росте цен на объекты на 68%, офисная аренда прибавила 100% при увеличении стоимости на 35%.
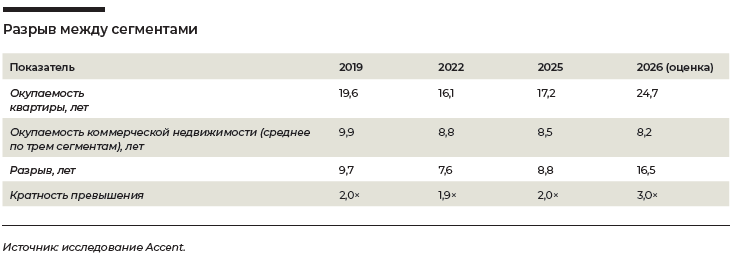
Этот разрыв отражает перераспределение интереса инвесторов в пользу коммерческого сегмента, который сегодня предлагает более высокую доходность и более короткий срок возврата вложений на фоне дорогого банковского финансирования и высокой ключевой ставки. При этом авторы исследования предупреждают, что коммерческая недвижимость несет больше рисков: простой, смена арендатора, расходы на ремонт и зависимость от состояния экономики. Заявленная доходность в 11–13% не означает, что инвестор получит те же 12% с учетом налогов, эксплуатационных расходов и возможных периодов простоя.
Примерно каждое десятое рабочее место в российской экономике подвержено высокому риску для занятости из-за внедрения искусственного интеллекта (ИИ), каждое третье – значимому риску. К такому выводу пришел замдиректора Центра трудовых исследований НИУ ВШЭ Ростислав Капелюшников в исследовании «Риски внедрения искусственного интеллекта для занятости в России» (опубликовано в свежем номере журнала «Вопросы экономики»).
Методологическую основу анализа составляет система балльных оценок риска внедрения ИИ, разработанная Международной организацией труда. Каждая задача оценивалась по шкале от 0 (не поддается автоматизации) до 100 (полная автоматизация). Эмпирической базой служат микроданные Обследования рабочей силы Росстата за 2019 год. В итоговую выборку вошли 423 укрупненные профессии и около 3 тыс. трудовых задач.
Среднее значение индекса риска ИИ для России составляет 0,3–это означает, что примерно треть всех профессиональных задач, существующих на российском рынке труда, потенциально могут выполняться с помощью ИИ. Показатель ниже, чем для развитых стран, но выше, чем для развивающихся, что позволяет отнести Россию к группе государств с умеренным потенциальным воздействием технологии на рынок труда.
Ключевые результаты исследования
Наиболее уязвимые профессиональные группы. Безусловными лидерами по уровню риска являются офисные служащие (индекс риска – 0,53). Для 75% из них риск оценивается как высокий, а для 100% – как значимый. Высокий риск также фиксируется у специалистов высшей квалификации (каждый третий) и работников с высшим образованием (почти 40% сталкиваются со значимым риском).
Защищённые профессии. Большинство профессий, связанных с физическим трудом, практически полностью защищены от риска ИИ. Для сельскохозяйственных рабочих, квалифицированных и неквалифицированных рабочих индекс риска не превышает 0,2, а доля работников с нулевым риском достигает 80–100%.
Отраслевая дифференциация. Наиболее высокий риск проникновения ИИ – в финансовой деятельности (индекс 0,50), информации и связи (0,44), профессиональной и научной деятельности (0,39) и государственном управлении (0,35). В сельском хозяйстве, строительстве, образовании и здравоохранении риск минимален (0,19–0,28).
Полная автоматизация – исключение. Доля рабочих мест в России, которым могла бы угрожать полная автоматизация, ничтожно мала – менее 1%. Практически во всех профессиях существуют задачи, требующие непосредственного участия человека.
Социально-демографические различия оказались менее существенными, чем профессиональные. Для женщин индекс риска выше, чем для мужчин (0,33 против 0,26), для городских жителей – выше, чем для сельских (0,31 против 0,26). С возрастом риск снижается, а с повышением уровня образования – растёт. Однако, как подчёркивает автор, подверженность работников риску ИИ определяется не столько ответом на вопрос «кто?», сколько ответом на вопрос «где?», то есть профессиональной и отраслевой принадлежностью.
Ключевой вывод исследования: в российских условиях внедрение ИИ будет сопровождаться не столько вымыванием с рынка труда целых профессий, сколько реконфигурацией задач в рамках существующих профессий. Опасения сверхвысокой технологической безработицы автор называет «безосновательным алармизмом».