Андрей Двоеглазов — о стратегии FIRE для бизнеса как способе достичь финансовой независимости компании.

АНДРЕЙ ДВОЕГЛАЗОВ
Начальник управления продаж брокерских продуктов юридическим лицам департамента брокерского обслуживания ВТБ
Стратегию FIRE (Financial Independence, Retire Early) обычно применяют к частным инвесторам: накопить капитал, доход с которого заменит зарплату, и получить свободу распоряжаться временем. Но в своей практике мы все чаще видим, что тот же принцип работает и для компаний — причем для бизнеса эта цель зачастую более достижима, чем для отдельного человека.
Похожую модель используют крупнейшие фонды мира: Фонд Нобеля1 уже 126 лет направляет на премии только процентный доход от активов, не трогая капитал. Государственный пенсионный фонд Норвегии с активами около 2,3 трлн долларов строит на нефтегазовых доходах резерв для будущих поколений. Принцип тот же: жить не на актив, а на доход с актива.
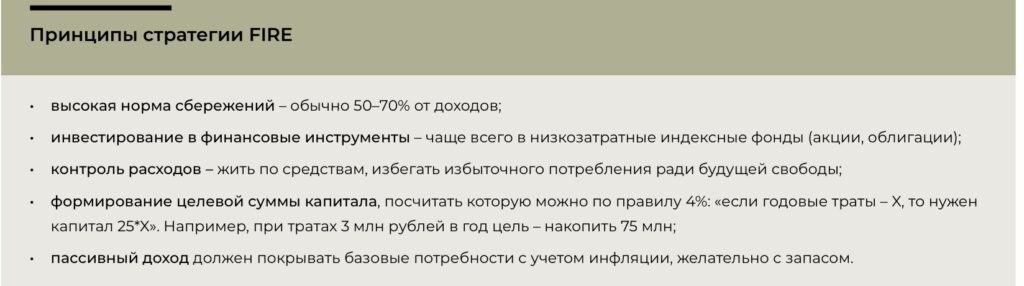
В личном FIRE ориентир — правило 4%: капитал должен быть равен 25 годовым тратам. Для бизнеса аналог мягче: минимальная цель — чтобы процентный или купонный доход от резерва покрывал постоянные расходы, не зависящие от выручки:аренду, зарплату несдельных сотрудников, связь, охрану, IT-инфраструктуру, банковское обслуживание. Именно они не исчезают, даже когда выручка проседает.
От обычной подушки безопасности это отличается принципиально. Резервный фонд тратят, и в кризис он может закончиться. Фонд корпоративного FIRE устроен иначе: на непредвиденные расходы уходит только процент от активов, тело капитала остается нетронутым. В спокойные периоды процентный доход продолжает наращивать фонд и защищает его от инфляции.
Формула простая: ежемесячные постоянные расходы умножаются на 300 (12 месяцев × 25 по правилу 4%). Например, при постоянных расходах 500 тыс. рублей в месяц целевой фонд — 150 млн рублей.
Но есть российская поправка. Формула 4% выведена на статистике зарубежных рынков с более низкими доходностями. В России длинные ОФЗ по состоянию на август 2026 года дают примерно 16% годовых в руб лях и 8% в юанях, а значит, при той же цели фонд может быть меньше, ориентировочно 70—80 млн рублей. Инфляция в России тоже выше, но реальная процентная ставка все равно остается ощутимой.
Из практики — результат достижим за 2—3 года регулярного инвестирования. Если компания откладывает 1 млн рублей в месяц в консервативные облигации, ОФЗ или фонды денежного рынка, за два года с учетом реинвестирования процентов накопится капитал более 28 млн рублей. Процентный доход от такой суммы составит около 330 тыс. рублей в месяц — этого уже достаточно, чтобы закрывать аренду или коммунальные расходы среднего бизнеса.
Строгих требований к отрасли или масштабу бизнеса здесь нет: в ВТБ Мои Инвестиции такую модель успешно выстраивают компании из розничной торговли, IT, сельского хозяйства, производства.
Здесь у корпоративного FIRE есть измерение, которое выходит за рамки устойчивости бизнеса. Формировать фонд на балансе компании, а не выводить прибыль в личные дивиденды может быть выгодно с точки зрения налогов: с каждой выплаты дивидендов компания как налоговый агент удерживает НДФЛ, а прибыль, оставленная на балансе, инвестируется целиком, и уплата налога откладывается до момента, когда собственник сам решит вывести средства. К тому же у компаний, как правило, ниже тарифы на брокерское обслуживание и шире набор инструментов.
Меняется и сама оптика. Наличие фонда позволяет смелее смотреть на рыночные возможности, но его истинная задача не в том, чтобы стать источником для новых вложений, а в предсказуемости на годы вперед. При этом именно проценты с фонда, не затрагивая тело капитала, вполне можно направить на более рискованные инвестиции — уже осознанно, а не от нехватки резерва.
1Фонд Нобеля — частная организация в Стокгольме, основанная в 1900 году для управления финансами и администрирования Нобелевских премий. Альфред Нобель завещал 94% всего своего имущества (31 млн шведских крон) на учреждение и обеспечение пяти премий. Их можно финансировать только за счет процентов, полученных на стоимость активов фонда. Нобель предписывал инвестировать его средства в безопасные ценные бумаги.