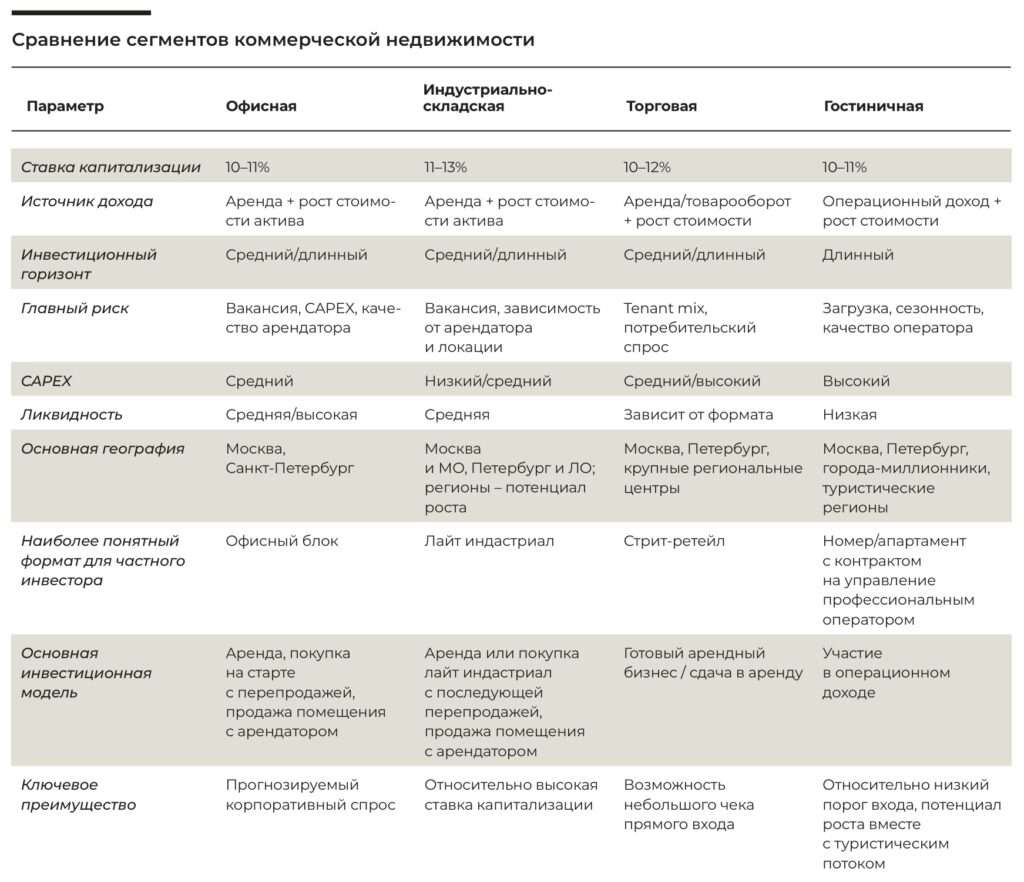
Когда ставки капитализации в разных сегментах коммерческой недвижимости находятся примерно в одном диапазоне, выбор инвестиционного инструмента становится менее очевидным. Офисы, склады, торговые объекты и гостиницы дают сопоставимую доходность, но за ней стоят разные модели денежного потока, горизонты окупаемости, требования к управлению и уровень риска. Иван Починщиков, Валерий Трушин и Филипп Чайка – о том, как сегодня устроена экономика коммерческой недвижимости для частного инвестора, где искать наиболее устойчивые активы и почему одинаковые 10–13% могут означать совершенно разный инвестиционный профиль.

Иван Починщиков – управляющий партнер IPG.Estate
Валерий Трушин – партнер, руководитель отдела исследований и консалтинга IPG.Estate
Филипп Чайка – партнер, руководитель отдела индустриальной и складской недвижимости IPG.Estate
Офисная недвижимость
По итогам I полугодия 2026-го объем инвестиционных сделок с офисной недвижимостью в России составил 67,6 млрд руб. Ставка капитализации качественных офисных активов находится на уровне 10-11%.
Паспорт сегмента
Доходность: 10-11%
Горизонт: средний/длинный
Сильная сторона: понятный арендный поток
Главный риск: вакансия + CAPEX + платежеспособность арендатора
Москва: максимальная ликвидность
Санкт-Петербург: дефицит предложения
Регионы: рынок практически отсутствует, но есть перспективы
На офисном рынке можно выделить две основные инвестиционные модели. Первая – покупка готового или строящегося офиса для последующей сдачи в аренду и получения регулярного денежного потока. Вторая – покупка помещения на ранней стадии строительства с расчетом на рост стоимости квадратного метра и последующую перепродажу ближе к вводу объекта или после его завершения. В первом случае для инвестора принципиальны глубина арендного спроса, уровень вакансии и ставки, во втором – цена входа, стадия строительства, объем будущего предложения и ликвидность объекта при последующей продаже.
Москва остается крупнейшим и наиболее ликвидным офисным рынком России с объемом качественного предложения около 21,3 млн м2 и наиболее глубокой базой корпоративного спроса. В 2026 году ожидается ввод порядка 600-700 тыс. м2, а до 2030 года в строительстве и проектировании находится около 7,4 млн м2. При этом в 2027-2030 годах более 70% нового предложения предполагается реализовывать через продажу.
Для рентной модели Москва интересна масштабом рынка аренды: текущая вакансия составляет около 7%, а высокая концентрация бизнеса формирует широкий круг потенциальных арендаторов. Одновременно развивается модель покупки на старте: девелоперы уже предлагают ее как самостоятельный инвестиционный сценарий и заявляют рост стоимости офисов за период строительства от 50%.
На инвестиционную привлекательность офисов в Москве сильно влияет локация. Ниже сравним три кластера.
Санкт-Петербург – второй по масштабу деловой рынок России с качественным фондом офисной недвижимости около 5,3 млн м2. Он значительно меньше московского, отличается ограниченным объемом нового предложения и собственной устойчивой корпоративной аудиторией.
Для рентной модели важным фактором остается низкая вакансия на уровне 4,5%, поддерживающая ставки. Одновременно формируется рынок инвестиционной покупки офисов: в I полугодии 2026 года объем таких сделок достиг 128 тыс. м2. В перспективе 2–3 лет, когда мы увидим ввод в эксплуатацию первых объектов офисной недвижимости с реализацией в продажу, у нас будет возможность наблюдать, насколько будут дорожать петербургские офисы от старта продаж до ввода и может ли эта модель обеспечить сопоставимую с Москвой капитализацию на рынке северной столицы.
Региональный офисный рынок пока существенно уступает Москве и Петербургу как инвестиционный продукт: в I полугодии 2026 года на офисы пришлось менее 1% инвестиционных сделок в регионах. Однако в ближайшие годы у него могут появиться два новых источника спроса.
Первый – перенос головных офисов и отдельных функций крупных компаний из Москвы. Правительство ранее сформировало перечень примерно из 170 потенциальных кандидатов на релокацию. Уже есть конкретные примеры: ПСБ переводит головной офис в Санкт-Петербург, «РусГидро» – в Красноярск, Объединенная двигателестроительная корпорация – в Самару. Обсуждается также перераспределение части структур железнодорожного сектора. Таким образом, релокация крупного бизнеса может создавать в отдельных региональных центрах новый спрос на современные офисы со стороны самих корпораций и компаний, работающих с ними.
Второй потенциальный драйвер – развитие IT и финтеха в городах с сильной кадровой базой. Здесь интересны прежде всего Екатеринбург, Новосибирск и Казань, а также Иннополис и Томск. В Екатеринбурге сильный кадровый резерв формирует в том числе УрФУ, в Новосибирске – НГУ и НГТУ, в Татарстане – КФУ и Иннополис. Для банков, финтеха и технологических компаний размещение части команд в таких городах позволяет одновременно получать доступ к квалифицированным специалистам и снижать стоимость персонала и недвижимости относительно Москвы или Санкт-Петербурга.
Пока региональные офисы – это не сформировавшийся инвестиционный рынок, но именно появление крупных корпоративных пользователей может стать основой для развития качественного офисного предложения в регионах.
Индустриально-складская недвижимость
По итогам первой половины 2026 года объем инвестиционных сделок с индустриально-складской недвижимостью в России составил 69,9 млрд руб.Ставка капитализации качественной индустриально-складской недвижимости сегодня находится на уровне 11–13%. Это один из наиболее высоких показателей среди основных сегментов коммерческой недвижимости.
Паспорт сегмента
Доходность: 11–13%
Горизонт: средний/длинный
Сильная сторона: долгосрочные договоры + относительно прогнозируемый денежный поток
Главный риск: зависимость от крупного арендатора + рост вакансии
Москва / МО: крупнейший и наиболее ликвидный рынокСанкт-Петербург / ЛО: развитый складской рынок + формирующийся light industrial
Регионы: потенциал дальнейшей экспансии
Рынок больших складов в последние годы во многом рос за счет крупных BTS-проектов, которые ритейлеры, маркетплейсы и логистические компании строили под собственные потребности. Например, в Петербурге и Ленобласти 62% ввода в I полугодии 2026 года пришлось именно на BTS, а общий объем нового строительства достиг 358 тыс. м2. Такой объект также может быть инвестиционным активом, но высокий чек делает прямую покупку доступной прежде всего институциональному капиталу. Для частного инвестора вход в крупную складскую недвижимость логичнее рассматривать через коллективные инструменты, в том числе ЗПИФы.
Более доступным для прямой инвестиции становится лайт индастриал – небольшие производственно-складские блоки, которые можно приобретать как для собственного бизнеса, так и для последующей сдачи или перепродажи. В отличие от big box, здесь рынок изначально развивается не только через аренду, но и через продажу отдельных блоков. Поэтому инвестору можно рассматривать те же две модели, что и в офисах: покупку объекта для формирования арендного потока либо вход на стадии строительства с расчетом на последующий рост стоимости.
Москва и Московская область – наиболее развитый рынок лайт индастриал в России. Объем существующего предложения к середине 2026 года достиг около 1,1 млн м2, еще 1,1 млн м2 находится в стадии строительства.
В Петербурге рынок лайт индастриал значительно меньше и пока находится на более ранней стадии развития. Его объем составляет 134,7 тыс. м2. При этом уже 57% существующего предложения ориентировано на продажу. Цена составляет 100-130 тыс. руб./ м2, ставка аренды – 1,1-1,4 тыс. руб./ м2 в месяц с OPEX и НДС. В 2026 году ожидается ввод 84,6 тыс. м2, в 2027 году заявлено еще более 100 тыс. м2.
Регионы можно рассматривать как следующую точку развития лайт индастриал. На середину 2025 года крупнейшим сформировавшимся региональным рынком был Краснодар, где объем готового предложения достигал около 60 тыс. м2. Готовые объекты также появились в Воронеже и Ярославле – примерно по 9 тыс. м2, Челябинске – около 6 тыс. м2. При этом география рынка быстро расширяется. До 2030 года в регионах России заявлено более 600 тыс. м2 лайт индастриал. Наибольший объем нового предложения приходится на Краснодар – 230 тыс. м2, Новосибирск – около 90 тыс. м2, Казань – 70 тыс. м2, Пермь – 60 тыс. м2 и Нижний Новгород – 50 тыс. м2. Проекты также заявлены в Пензе, Екатеринбурге, Воронеже, Рязани и Хабаровске.
Но самый важный индикатор следующего этапа развития рынка – интерес к региональной экспансии со стороны системных игроков лайт индастриал. Компания Industrial city уже рассматривает возможность выхода в Санкт-Петербург, Краснодар, Екатеринбург, Новосибирск и Владивосток. Это означает, что региональный лайт индастриал постепенно перестает быть исключительно рынком локальных проектов: вслед за формированием спроса туда начинают смотреть профессиональные индустриально-складские девелоперы, которые уже отработали продуктовую модель на крупнейшем, столичном, рынке страны. Здесь инвестиционная логика будет отличаться от столичной: более низкая стоимость входа и потенциально более высокая доходность могут компенсироваться меньшей глубиной рынка арендаторов и более сложным выходом из актива.
Торговая недвижимость
Один из крупнейших сегментов инвестиционного рынка: в I полугодии 2026-го на нее пришлось 92,2 млрд руб. инвестиций в коммерческую недвижимость России. Ставка капитализации качественных торговых активов находится в диапазоне 10–12%. При этом внутри сегмента фактически существуют два разных инвестиционных рынка: крупные торговые центры с миллиардным чеком и сложным профессиональным управлением и небольшие помещения стрит-ритейл, доступные частному инвестору.
Паспорт сегмента
Доходность: 10–12%
Горизонт: средний/длинный
Сильная сторона: регулярный арендный поток + возможность индексации
Главный риск: tenant mix + потребительский спрос + онлайн-торговля
Крупному капиталу: районные и крупные торговые центры
Частному инвестору: стрит-ритейл
Альтернативный вход: ЗПИФы
Крупные торговые центры – прежде всего продукт для институционального капитала. Сделки продолжаются как с отдельными объектами, так и с целыми портфелями. Для частного инвестора прямой вход в такие активы практически закрыт размером чека, поэтому отдельной инвестиционной моделью становится участие через ЗПИФы. ЗПИФы фактически позволяют частному капиталу инвестировать в тот класс торговой недвижимости, который невозможно купить напрямую.
В 2025 году фонды приобрели торговой недвижимости на 7,3 млрд руб., а одной из крупнейших сделок стала покупка 50% ТРЦ «Жемчужная Плаза» в Петербурге. Еще один показательный кейс – сеть районных центров «Место встречи» в Москве, сформированная как фондовый актив.
В целом объем приобретений коммерческой недвижимости ЗПИФами в 2025 году достиг 105,1 млрд руб., увеличившись в 2,3 раза год к году. Таким образом, крупный торговый центр для частного инвестора можно рассматривать уже не как недоступный актив, а как объект коллективного владения.
Наибольший инвестиционный интерес спредставляет стрит-ритейл в новых жилых районах Москвы, Петербурга и крупных региональных центров. Именно здесь строительство жилья создает новый локальный спрос на продуктовые магазины, аптеки, общепит, ПВЗ и бытовые сервисы. При этом если раньше коммерческие помещения на первых этажах жилых комплексов зачастую просто выводились девелопером в продажу и tenant mix складывался стихийно, то рынок постепенно переходит к более управляемой модели. Девелоперы начинают заранее определять необходимые функции коммерции, контролировать состав арендаторов, а в отдельных случаях сначала самостоятельно сдают помещения и только затем продают инвестору уже готовый арендный бизнес.
Гостиничная недвижимость
По итогам первой половины 2026-го объем инвестиционных сделок с гостиничной недвижимостью в России составил 22,1 млрд руб. Здесь инвестор покупает одновременно недвижимость и операционный бизнес. Ставка капитализации качественных гостиничных активов находится на уровне 11–12%, однако итоговая доходность зависит не только от стоимости объекта, но и от загрузки, средней стоимости номера, расходов на управление и эффективности оператора.
Паспорт сегмента
Доходность: 10–11%
Горизонт: длинный
Сильная сторона: рост внутреннего туризма + потенциал операционного дохода
Главный риск: операционная модель + загрузка + сезонность
Москва: наиболее устойчивый деловой и туристический спрос
Санкт-Петербург: высокий туристический спрос, но выраженная сезонность
Регионы: потенциал роста за счет развития внутреннего туризма и государственной поддержки
Москва – наиболее зрелый и устойчивый гостиничный рынок страны. Объем качественного номерного фонда составляет около 27,3 тыс. номеров, загрузка – 69,7%, средняя стоимость номера ADR – 11,1 тыс. руб., доходность на доступный номер RevPAR – 7,7 тыс. руб. При этом даже на фоне высокой загрузки операционные показатели могут снижаться: ADR сократился на 6,2% год к году, RevPAR – на 8,1%. Для инвестора это хорошо показывает специфику сегмента: в отличие от офиса или склада с фиксированным арендным договором, гостиничный денежный поток непосредственно зависит от текущего спроса и способности оператора управлять тарифами и загрузкой.
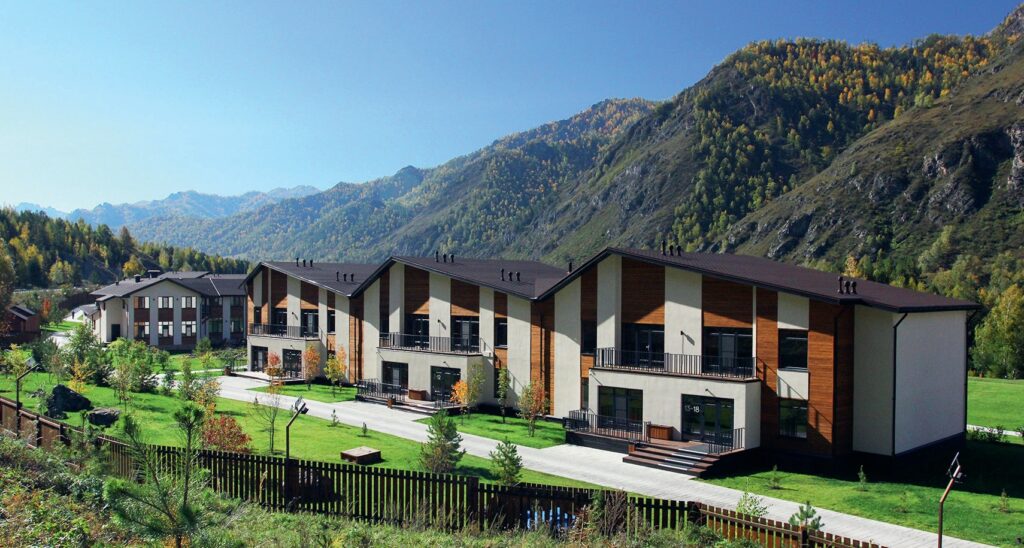
Санкт-Петербург – второй крупный гостиничный рынок, но с более выраженной зависимостью от туристического потока и сезонности, а также делового туризма. При этом инвестиционный рынок здесь уже не ограничивается классическими городскими отелями: отдельно развиваются сервисные апартаменты и загородные гостинично-оздоровительные проекты. Качественный загородный номерной фонд Петербурга и Ленинградской области к середине 2026 года достиг примерно 5,3 тыс. номеров, увеличившись почти на 1 тыс. номеров за пять лет. Для инвестора это разные модели: городской отель опирается на туристический и деловой спрос, сервисные апартаменты позволяют входить в гостиничный рынок с меньшим чеком, а загородный resort предполагает более сложную инфраструктуру и более длинный инвестиционный горизонт.
Регионы становятся одним из наиболее интересных направлений развития гостиничной недвижимости, причем существенную роль здесь играет государство. Федеральный проект «Пять морей и озеро Байкал» предусматривает создание 12 круглогодичных курортов в 10 регионах России и более 72 тыс. новых гостиничных номеров. Речь идет о территориях Черного, Азовского, Каспийского, Балтийского и Японского морей, а также Байкала. Параллельно идет модернизация 75 аэропортов, в 38 из которых работы уже ведутся. Таким образом, инвестиционный потенциал формируется не только внутри самих гостиниц, но и вокруг новых туристических кластеров – в санаторно-курортных и велнес-объектах, апартаментах, ресторанах, развлечениях и сопутствующей коммерческой инфраструктуре. Кроме этого, высокий потенциал демонстрирую города-миллионники Сибири и Урала – Новосибирск, Красноярск, Екатеринбург