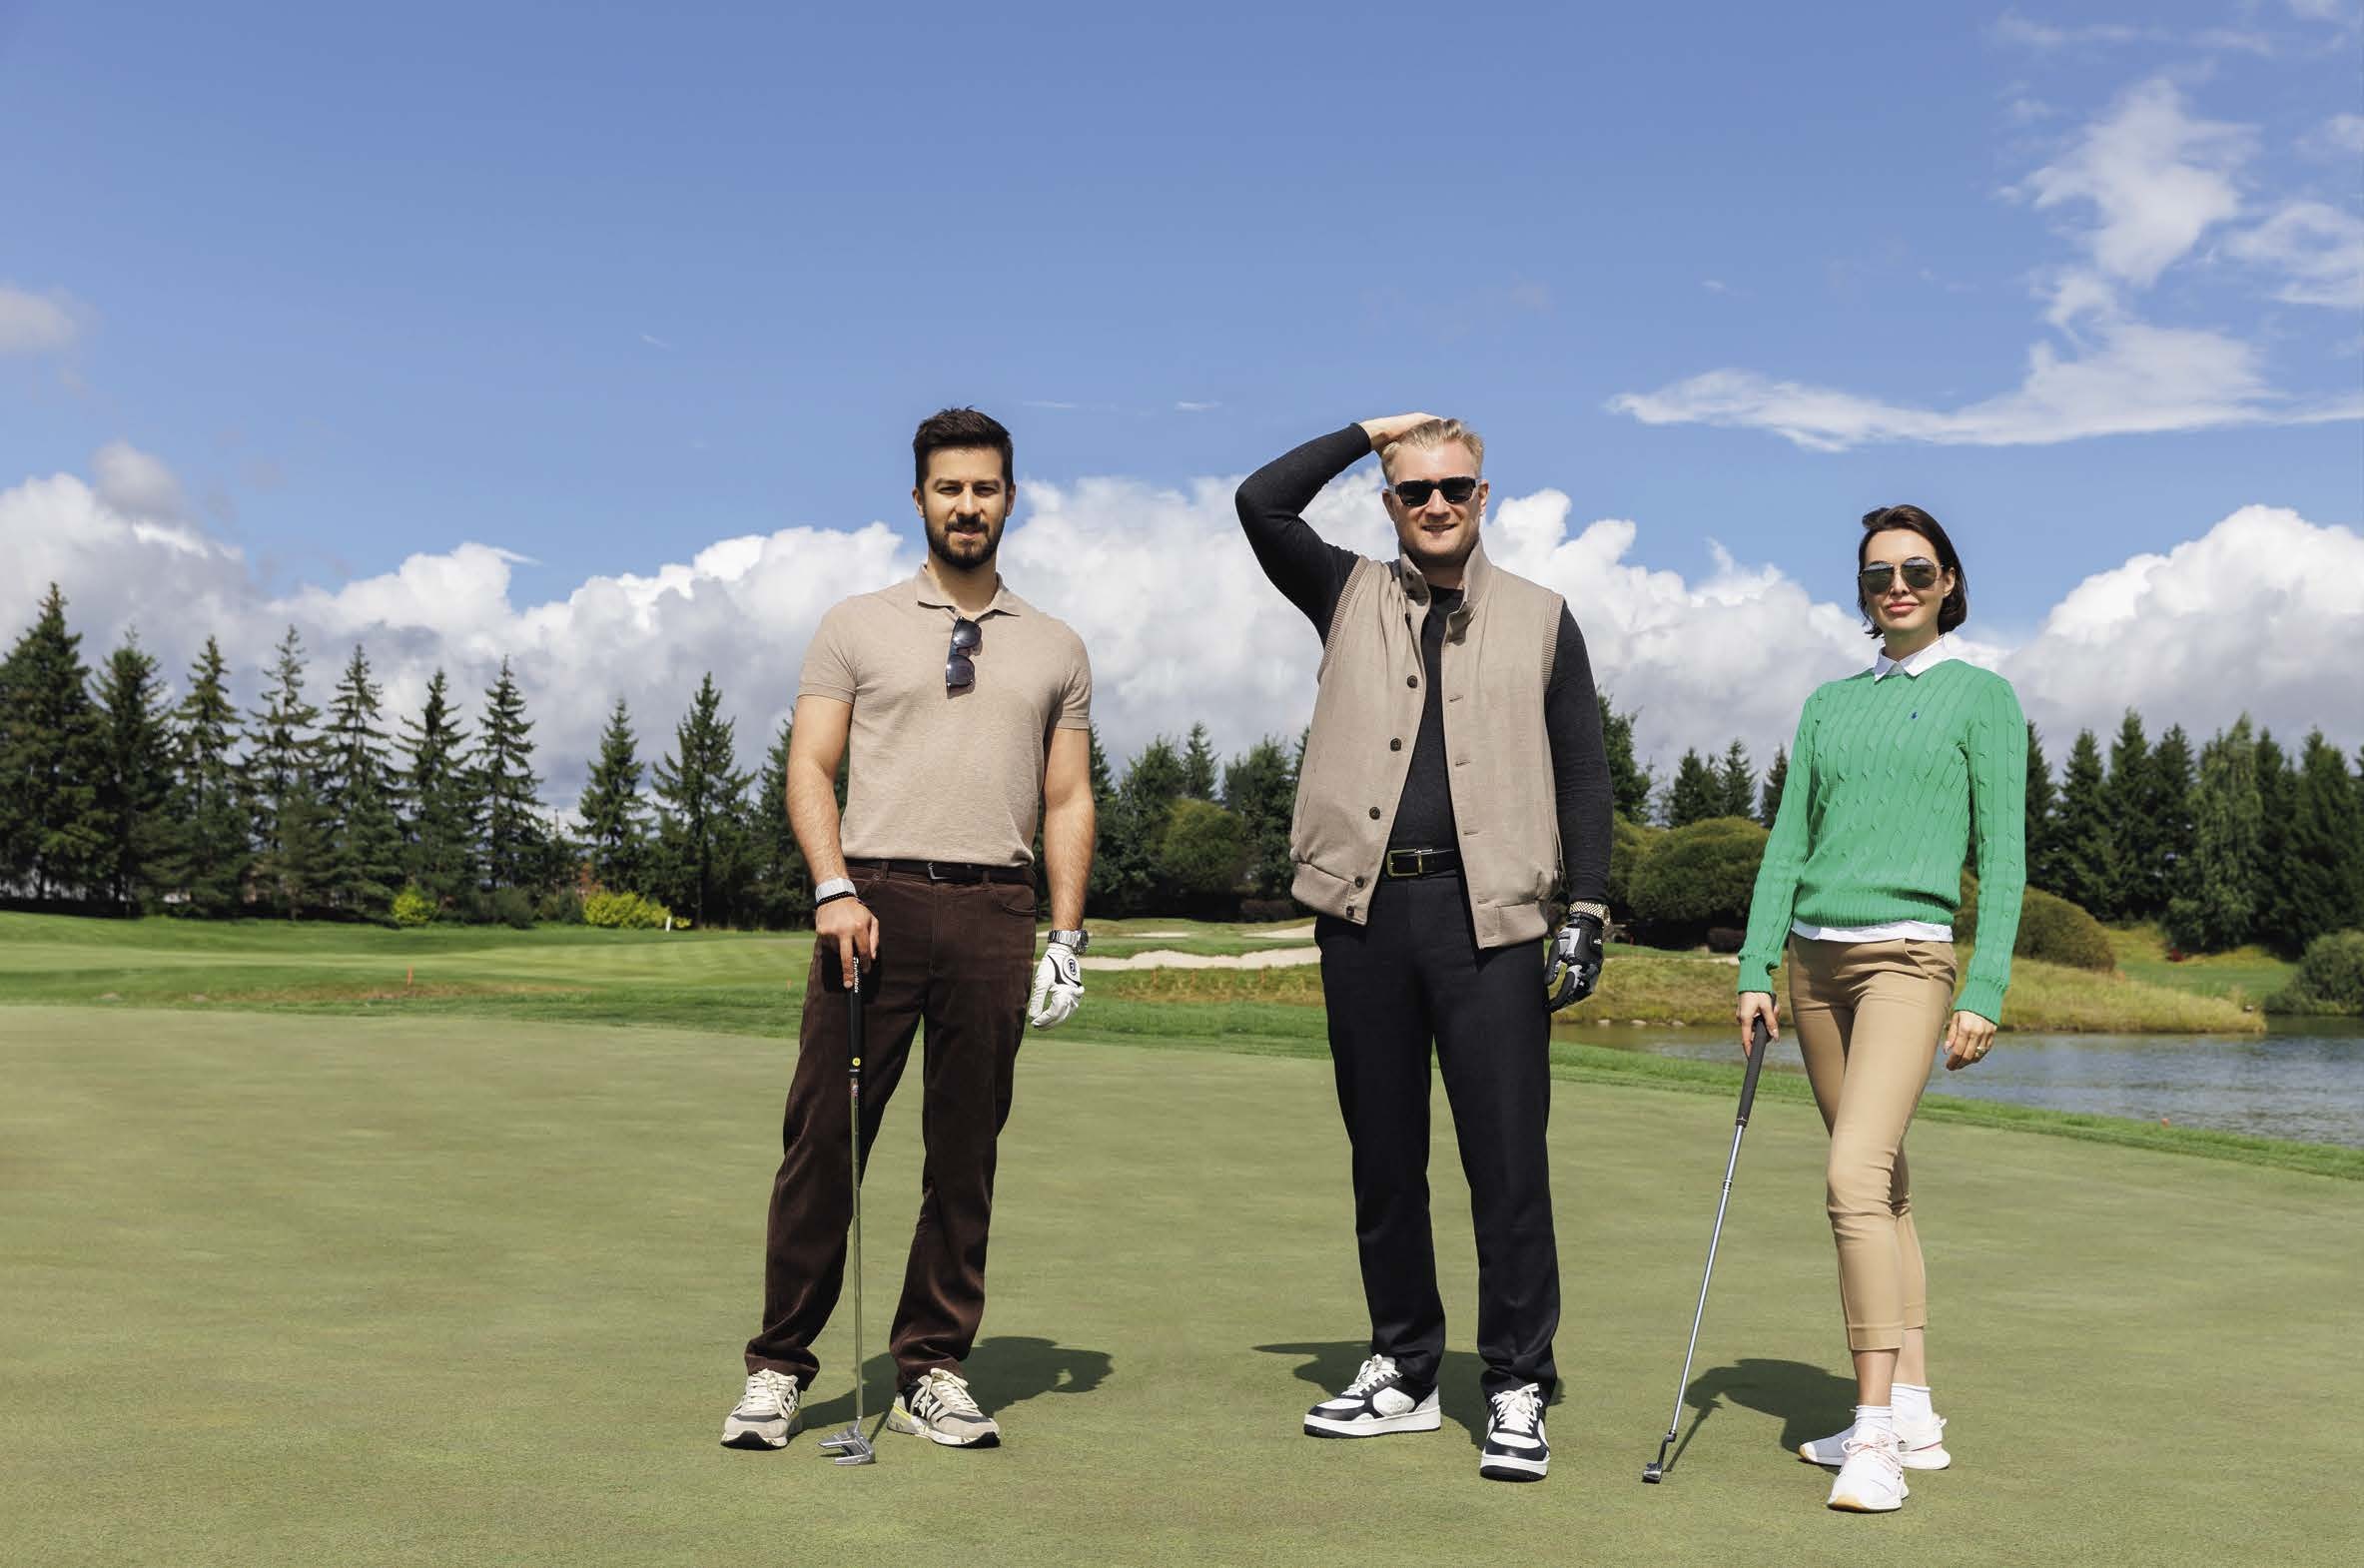
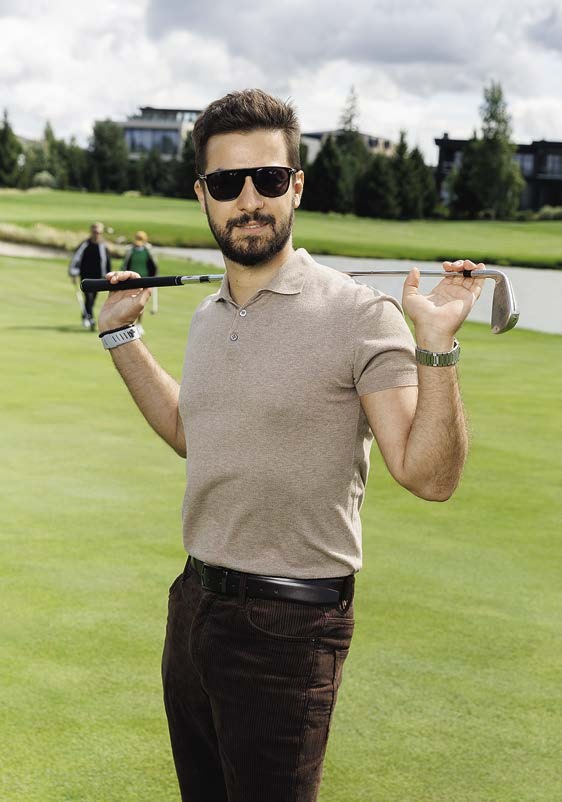
В гольфе, как и в управлении крупным частным капиталом, результат зависит не от первого удара, а от стратегии, терпения и умения чувствовать поле. Евгений Слуцкий, Руслан Набиев и Ольга Дригола-Матюшина решили обсудить и отчасти развеять распространенные мифы о людях, определяющих лицо современного российского wealth management.

Евгений Слуцкий — начальник управления по работе с премиальными клиентами, руководитель сети продаж Private Banking ВТБ
Руслан Набиев — начальник управления по работе с состоятельными клиентами, руководитель сети продаж «Привилегии» ВТБ
Ольга Дригола-Матюшина — руководитель дирекции развития коммуникаций и партнерских программ Private Banking и «Привилегии» ВТБ
Ольга Дригола-Матюшина (О. Д.-М.): Самый распространенный миф: банкир – человек в футляре, который видит мир через таблицы в Excel. Так же у Чехова, но уже в «Пари», наш коллега показан без имени как типаж, чьи решения продиктованы меркантильным расчетом, а не романтикой. Значит ли это, что, если банкир играет, например, в рок-группе, это повод усомниться в его серьезности? Или такие увлечения – как раз те самые модные soft skills, без которых в состоятельном сегменте никуда?
Евгений Слуцкий (Е. С.): Я бы не доверял банкиру только потому, что он играет в рок-группе. Но и меньше доверять точно бы не стал. Недавно прочитал диссертацию о когнитивном и аффективном доверии в управлении капиталом одного сингапурского исследователя (Chua Yong Joo, 2026), который уверяет, что доверие динамично. Сначала фокус направлен на профессионализм, а потом на эмоциональную связь. То есть для привлечения клиентов стоит быть не просто своим парнем, а скорее четким профи, а вот для удержания, наоборот, нужны те самые модные навыки коммуникации. Хобби, похожие интересы и увлечения показывают: перед тобой не функция в костюме, а живой человек со вкусом, энергией, чувством юмора. Именно таких выбирают надолго.
Руслан Набиев (Р. Н.): Точно. Строгость и зашоренность банкиров – из области стереотипов. Наша индустрия про человечность. Гуманитарный бэкграунд помогает понять, не только сколько клиент хочет заработать, но и зачем, на какую перспективу он смотрит. Это позволяет увидеть его жизненные ценности и под них уже выстраивать финансовые стратегии.
О. Д.-М.: А возвращаясь к образу банкира-гитариста, вам самим какие-то музыкальные инструменты близки?
Р. Н.: Я играю на рояле, но не классиков, а современных исполнителей: Басту, Адель.
Е. С.: Если не считать караоке (улыбается), то я от музыкального образа банкира достаточно далек. Зато мне близки мотоциклы. Со стороны кажется, что это про скорость и адреналин, но на самом деле про концентрацию и дисциплину. Важно уметь считывать дорогу, погоду, поведение других людей и всегда оставлять себе запас для маневра. Бывает, что одна поездка по вечерней Москве помогает отвлечься от потока мыслей, и правильное решение приходит само.
О. Д.-М.: А как еще, кроме роялей и мотоциклов, проходят ваши вечера после тяжелого рабочего дня?
Е. С.: Иногда получается посмотреть кино или почитать. Мне нравятся остросюжетные фильмы – чтобы затянуло, заставило переживать. Например, Квентин Тарантино, Гай Ричи – отличные режиссеры. А вот драмы и мелодрамы, вся эта ванильная романтика не мой жанр.
Private banking – на 100% командный вид спорта. За спиной банкира – люди из других подразделений: аналитики, юристы, налоговики, риск-менеджеры. А вот перед клиентом всегда один человек – банкир
О. Д.-М.: Могу предположить, что драм и мелодрам тебе на работе хватает.
Е. С.: Абсолютно верно. На работе иногда хватает и драм, и мелодрам, причем без сценаристов и с очень реальными ставками.
О. Д.-М.: А что читаешь?
Е. С.: Одна из последних книг – «Три чашки чая» Мортенсона и Релина о том, как человек, не обладающий никакими ресурсами, смог изменить жизнь в бедном и опасном регионе только с помощью своей решимости и настойчивости. Еще недавно перечитывал Достоевского. Классика – отличный способ перезагрузиться и освежить голову.
Р. Н.: Меня больше привлекает не художественная, а научная и бизнес-литература. Из недавнего – «Статусные игры» Лоретты Грациано Бройнинг про биологические причины стремления людей превосходить других и способы управлять гормонами стресса и счастья. Очень перекликается с моим личным рецептом борьбы с избытком кортизола – встать пораньше, заняться спортом, в моем случае боксом, принять холодный душ.
О. Д.-М.: Евгений, а ты? Сегодня нас связал гольф, но какой спорт твой?
Е. С.: Тоже занимаюсь боксом. В последнее время увлекся еще и паделом. Он азартный, быстрый и очень командный: важно видеть не только мяч, но и партнера.
О. Д.-М.: Еще один популярный стереотип: банкир – это мужчина. И слово мужского рода, и первая ассоциация такая же. Цифры подтверждают: по данным ЦБ, 67% руководителей финансовых организаций – мужчины. Женщин треть, их доля растет, как мы сами видим на примере ВТБ, но не так чтобы очень стремительно. Как с гендерным балансом и сексизмом в состоятельном сегменте?
Е. С.: Стереотип, что у финансов мужское лицо, давно развенчан: в индустрии женщин не меньше, а во многих командах больше, чем мужчин. В Private Banking ВТБ среди ме- неджеров, которые общаются с клиентами, 70% – женщины. Для прайвет-банкира важен не пол, а компетенции: услышать задачу, быстро включиться и довести решение до результата. Женщина-банкир не обязана лучше понимать женщину-клиента просто по признаку пола. Лучше понимает тот, кто внимательнее слушает, точнее задает вопросы и не прячется от ответственности.
Р. Н.: В «Привилегии» принципиальной разницы тоже нет. Главное – навыки и умение слышать. У меня, например, менеджер – мужчина, но не потому, что мужчина лучше понимает мужчину, просто так совпало. Есть стереотип: женщина-предприниматель вечером идет забирать детей из сада, занимается бытом. И женщина-банкир делает то же самое. Может, они лучше понимают друг друга и смотрят на капиталы через призму сохранности. А мужчины больше про сухие цифры и результат. Но в «Привилегии» есть менеджеры под любую категорию клиентов, так что баланс найти можно.

О. Д.-М.: Я смотрю на наши VIP-отделения в Москве: их возглавляют в основном женщины. Управляющие директора по регионам тоже часто женщины. Но руководите нами вы, мужчины.
Е. С.: Чем выше должность, тем плотнее концентрация мужчин: это видно на уровне правления, руководителей департаментов ВТБ. Но клиенты общаются с частными банкирами, а там пропорция обратная.
Р. Н.: Наш руководитель состоятельного сегмента – женщина, Оксана Геннадьевна Семененко. Ольга Николаевна Скоробогатова управляла всей розницей ВТБ, а теперь возглавляет Т-блок. Но глава банка – Андрей Леонидович Костин.
О. Д.-М.: И глава ЦБ – женщина, а страной руководит мужчина. Аналогий немало.
Р. Н.: Синергия двух полов испокон веков заряжает на новые результаты, как в китайской философии дополняющей двойственности инь и ян.
Е. С.: Самое важное – чтобы клиент видел перед собой профессионала, с которым ему комфортно. Мужчина, женщина, молодой, возрастной – неважно. На этом должна строиться политика компании.
О. Д.-М.: Так уж и неважно? Продолжим про возраст и профессионализм. Молодость в wealth management – это порок или актив? Есть стереотип: состоятельный клиент старше 55 лет никогда не доверит свои миллионы 30-летнему управляющему. Но, с другой стороны, молодость – это свежесть мышления, цифровая грамотность, умение говорить с наследниками капитала. Что на деле?
Р. Н.: В «Привилегии» средний возраст клиента – 55 лет, а сотрудников – 30, и они вполне успешно взаимодействуют. Так что расхожее клише про то, что возрастной и состоятельный клиент не будет обслуживаться у молодого управляющего, – из области мифов. Мы охотно набираем в команду зумеров: они приходят со свежими мыслями, погружены в цифровой мир, криптовалюты, ИИ. А их старшие коллеги дают опыт и структуру. Это правильный симбиоз.
Новое поколение клиентов мы привлекаем в том числе с помощью развития финансовой грамотности, где ВТБ и ЦБ проводят регулярные семинары, через Школу молодых инвесторов, интерактивную площадку, где можно учиться без риска и с элементами геймификации. Это с раннего возраста формирует ответственность в финансах и приверженность ВТБ.
О. Д.-М.: Евгений, а как обстоит дело в Private Banking ВТБ? Логично предположить, что клиенты у вас старше.
Е. С.: Да, средний возраст нашего клиента – 58 лет, а прайвет-банкира – 41. Основной капитал всегда был сконцентрирован у старшего поколения. И здесь возникает классический кон- фликт поколений: совсем молодой банкир может не понять реалий клиента, который прожил 60 лет, строил бизнес в другие времена и мыслит иначе.
О. Д.-М.: И как вы решаете эту проблему?
Е. С.: При подборе мы ищем людей, которые будут на одной волне с клиентом – со схожими увлечениями, жизненным опытом, стилем общения. Только тогда возникает синергия: банкир перестает быть просто финансовым советником, становится другом, доверенным лицом, почти членом семьи.
При этом мы абсолютно не считаем молодость пороком. Наоборот, это ресурс. Если человек к своим 25–30 годам вырос профессионально, имеет хороший багаж знаний, опыта и правильные взгляды на жизнь, мы с радостью берем таких сотрудников. У нас много примеров, когда молодые ребята добиваются колоссальных успехов. Главное – зрелость мышления. Возраст сам догонит, если у человека есть характер и стремление расти.
О. Д.-М: Говорят, в wealth management все друг друга знают, кадры перетекают из банка в банк, а клиенты – за ними. Какая аналогия вам ближе – замкнутый круг или биржа лучших? И правда ли, что банкиры боятся приглашать коллег на свои мероприятия, чтобы не переманили клиентов?
Р. Н.: Рынок узкий, но мы к этому нормально относимся. К нам приходят сотрудники из других банков, мы тоже кого-то отдаем. Но мы ищем не список контактов или записную книжку нового коллеги, а свежие смыслы, которые он принесет команде. Поэтому у нас большие программы обучения и адаптации: это мотивирует людей оставаться и развиваться внутри ВТБ.
Е. С.: Wealth management – сфера небольшая, но не замкнутая. Игроки приходят и уходят, но всех объединяет высокая цена репутации. Рынок быстро понимает, кто работает в интересах клиента, а кто просто красиво говорит. Конкуренция жесткая, но, если банкир боится пригласить коллегу на мероприятие, значит, он не уверен в своих отношениях с клиентом. А в Private Banking задача не продать, а удержать. Клиенты нашего уровня не уходят за 0,1% ставки. Они идут туда, где их лучше слышат и честнее предупреждают о рисках.
О. Д.-М.: Руслан, а ты готов приглашать на свои мероприятия банкиров из другого банка?
Р. Н.: Зависит от формата. Если это продуктовое мероприятие ВТБ для клиентов, звать коллег по цеху не кажется логичным. Но есть открытые площадки для банковского сообщества, где можно обмениваться опытом. Как наш проект Short List. Кстати, к нам приходят топ-менеджеры из других банков – как клиенты ВТБ. Они слушают наши рассказы и транслируют лучшие практики у себя.
Коллективная безответственность
О. Д.-М. С одной стороны, мы команда, с другой – у каждого своя зона компетенций. Где грань между личной и солидарной ответственностью?
Е. С.: Private Banking – это командный вид спорта на 100%. За спиной банкира – люди из других подразделений: аналитики, юристы, налоговики, риск-менеджеры. А вот перед клиентом всегда один человек – банкир. Команда отвечает за качество экспертизы, а банкир – за то, как эти решения донесены. Если клиент не понял продукт или риск-профиль, работа сделана не до конца. В нашем деле нельзя спрятаться за коллективное «мы». Доверие всегда приходит к конкретному человеку.
О. Д.-М.: А если клиент теряет деньги?
Е. С.: Самое неправильное – сразу искать виноватого. Честный разбор ошибок укрепляет доверие клиента сильнее, чем идеальная презентация. Именно так формируются долгосрочные отношения.
Р. Н.: В «Привилегии» менеджер – это входное окно для клиента. Если вопрос простой, отвечает сам, если узкопрофильный, подключает экспертов. Менеджер работает как интегратор: он не дублирует экспертизу, а несет ответственность за финальное решение.
Я УВЕРЕН, ЧТО В PRIVATE BANKING ПРОФЕССИЯ БАНКИРА НЕ ИСЧЕЗНЕТ, ВЕДЬ КЛИЕНТ ПРИХОДИТ В ОФИС НЕ ЗА ОПЕРАЦИЕЙ, А ЗА ЖИВЫМ КОНТАКТОМ
Евгений Слуцкий
О. Д.-М.: Понятия wealth management и private banking пришли к нам с Запада. И долгие годы стандартом качества был именно западный банкир. Сейчас, на волне импортозамещения, этот образ, похоже, немного потускнел. К тому же Россия шагнула далеко вперед в финансовых технологиях. Мобильные приложения банков, инвестиционные платформы у нас едва ли не лучшие в мире. По-прежнему ли для нас актуальны западные стандарты?
Е. С.: Да, наверное, когда-то швейцарский банкир был эталоном, образцом стабильности и надежности. Но за последние годы реалии сильно изменились. На первом плане сейчас человек, который здесь и сейчас решает вопросы и держит обещания. Тот, кто понимает российское правовое поле, налоговые аспекты, вопросы наследования. Наш семейный финансовый офис как раз помогает закрывать эту задачу. Но ключевая экспертиза сегодня – именно в российском и дружественном контуре. Этот же принцип работает и в инвестициях. Инвестиционный портфель состоятельного сегмента за последний год вырос в 1,5 раза, что очевидно показывает эффективность стратегий на нашем поле.
Что касается инноваций. Действительно, российский банкинг сейчас один из лидеров по развитию технологий. Наши клиенты это отмечают, когда путешествуют: не везде за границей можно оплатить картой, а у нас – пожалуйста. Мобильный банк, скорость транзакций, инвестиционные сервисы – по этому уровню мы уже не догоняем, а во многом задаем планку.
Р. Н.: Раньше западный банкир казался недосягаемым образцом. Но конъюнктура меняется. Блокирующие санкции и заморозка активов подорвали главный актив Запада – репутацию и нейтральность. Клиентам важно, чтобы их активы сохранялись и приумножались в юрисдикции, которая не подвержена таким воздействиям. А это российская юрисдикция. В 2022 году, сразу после введения санкций, мы разработали защитные инструменты от валютных рисков, дали возможность покупать физическое золото, предложили альтернативные инвестиции, вплоть до бриллиантов. Словом, адаптировались и закрыли практически все основные потребности клиентов.
О. Д.-М.: Более 40% частных инвесторов в Китае уже используют ИИ-инструменты, а таких американских инвесторов с доходом свыше 150 тыс. долларов – 30%. Более того, 70% инвестиционных компаний уже внедряют ИИ… Принято думать, что HNWI уже доверяют ИИ, готовы отдать ему свои деньги и следовать его советам. Но так ли это на самом деле? Или это очередной миф?
Е. С.: Клиенты разделились на два лагеря. Молодые инвесторы – зумеры и миллениалы – гораздо быстрее готовы довериться ИИ в финансовых вопросах. Старшее поколение осторожнее: многие считают, что ИИ ведет к деградации естественного интеллекта. И их можно понять: эти люди строили бизнес-империи без всякого ChatGPT. Молодые, наоборот, уверены: ИИ – это второе электричество, и через пять лет бизнес без него не выживет. Мы в Private Banking ищем золотую середину: используем современные технологии, например наш сервис «Умный портфель», который проанализирует риск-профиль инвестора, новостной фон, сравнит все релевантные инструменты и предложит свой вариант портфеля. Но все равно все под контролем человека. Только человек заметит критическую ошибку и вовремя остановит ее.
Р. Н.: У нас есть продукты на основе ИИ: плановый финансовый советник, «Интеллект». Они помогают сделать быструю выборку, провести анализ. Но финальные решения – за человеком. Клиенты используют ИИ в быту: «умные» колонки, быстрый поиск информации. Но когда речь идет о сложных вопросах, например гражданском праве, без человеческого общения не обойтись. Это симбиоз: ИИ экономит время на сборе данных, а человек включает опыт и знание клиента, принимает окончательное решение.
О. Д.-М.: Или как наша управленческая технологичная платформа, о которой клиенты могут и не знать, координирующая задачи менеджеров и выдающая мгновенно всю аналитику по портфелю клиента, сроки действия продуктов и рекомендации по приумножению средств. А вы сами какой объем своих накоплений готовы отдать под управление ИИ?
Р. Н.: 10% портфеля.
Е. С.: 1 млн рублей.
В БУДУЩЕМ ТЕХНОЛОГИИ ПЕРЕСОБЕРУТ МЕХАНИКУ ЗАЩИТЫ ИНФОРМАЦИИ ОТ РЕАКТИВНОЙ В ПРОАКТИВНУЮ, БУДУТ НАПРАВЛЕНЫ НЕ НА ОТРАЖЕНИЕ АТАК, А НА ПРЕВЕНТИВНЫЕ МЕРЫ ПО ИХ НЕДОПУЩЕНИЮ
Ольга Дригола-Матюшина

О. Д.-М.: Банки все глубже встраиваются в жизнь клиентов, превращаются в супераппы, токенизируют активы, погружаются в метавселенные. Тренды понятны. Но во что лично вы верите, а во что – нет? Какие футуристические сценарии вам кажутся правдоподобными?
Е. С.: Через 10 лет состоятельный клиент точно будет пользоваться супертехнологичными платформами. Вопрос не в том, победит ли приложение человека, а в том, как они уживутся. У платформ есть масштаб и данные, они могут предлагать лучший продукт в нужное время. Но в Private Banking профессия банкира не исчезнет, клиент приходит в офис не за операцией, а за живым контактом. Мы уже тестируем отделения нового формата: с консьержами, технологической роботизацией, элементами отдыха и культуры. Исчезнет банкир-ретранслятор, который просто передает информацию. Останется банкир-советник, который помогает клиенту принять сложное решение.
Р. Н.: Если смотреть на 10 лет вперед, то мы наверняка уйдем от физических денег к цифровым. И совершенно точно расширим форматы обслуживания клиентов через удаленные каналы. Время – главный актив. Клиент хочет решать вопросы из дома, и мы готовы помогать ему в этом.
У ЗУМЕРОВ СВЕЖИЕ МЫСЛИ, ОНИ ПОГРУЖЕНЫ В ЦИФРОВОЙ МИР, ИИ.
А ИХ СТАРШИЕ КОЛЛЕГИ ДАЮТ ОПЫТ И СТРУКТУРУ. ЭТО ПРАВИЛЬНЫЙ СИМБИОЗ
Руслан Набиев
О. Д.-М.: Возникают вопросы безопасности данных в цифровых каналах. В будущем технологии, думаю, пересоберут механику защиты информации от реактивной в проактивную, будут направлены не на отражение атак, а на превентивные меры по их недопущению. ИИ поможет распознавать поведенческие паттерны, будет концентрироваться не на «известных вирусах», а на «необычных действиях». Верю, что реализуется и теория самозащищающихся данных, когда система, определяя повышенный риск, кратно повышает уровень шифрования. Боюсь, что и теория генеративных состязаний сетей не за горами… Но на практике вижу, что пока не все участники рынка одинаково остро чувствуют проблему. Многие банки стремительно выводили сервисы и приложения, в том числе для состоятельных клиентов, целясь в скорость. ВТБ придерживался политики защиты: лучше перестраховаться и лишний раз протестировать, еще до 2022 года, который окончательно ввел осторожность в критерии технологической эффективности.
Е. С.: Все равно дистанционные каналы в премиальном сегменте развиваются семимильными шагами. В Private Banking они набирают обороты осторожнее: здесь важна не только технологичность, но и привычка клиентов к живому общению, конфиденциальности и личной ответственности банкира. За этот год мы перевели на дистанционное обслуживание 12% клиентской базы. Это цифровые клиенты, которые рады решать вопросы без визита в отделение. За этим будущее.