Специфика личных фондов, как демография меняет банковские балансы и новое исследование криптобогатства – темы изысканий, которые долго будут привлекать к себе внимание.


Институт без инфраструктуры
Российский институт личных фондов все еще остается молодым и крайне неоднородным по географии и размеру. К 2025–2026 годам он перестал быть нишевым инструментом, но при этом не достиг полной интеграции с публичной частью финансовой системы. Рынок сопровождения таких фондов тоже в стадии формирования, и профессиональное управление ими пока скорее исключение. Согласно исследованию Лаборатории исследований рынка инвестиций (ЛИРИ) УК «Альфа-Капитал» и Лаборатории исследований финансовых технологий (ЛИФТ) НИУ ВШЭ, потенциал дальнейшего роста значительно превышает текущий охват: по оценке участников рынка, в России насчитывается около 250 тыс. семей с капиталом до 1 млрд рублей, для которых личный фонд пока остается малоизвестной опцией. Следующая фаза зрелости рынка, вероятно, будет определяться тем, насколько быстро вокруг личного фонда сложится инфраструктура профессионального управления и накопится судебная практика, которая предоставит предсказуемые ориентиры применения этого инструмента.
Исследование показывает: личные фонды – это инструмент не только и не столько для миллиардных состояний. Активы большинства личных фондов составляют 100–500 млн рублей. Но основная часть капитала сосредоточена в небольшом числе крупнейших фондов (на топ‑5 приходится около 50% активов, на топ‑10 – около 63%), что указывает на высокую неравномерность их распределения.
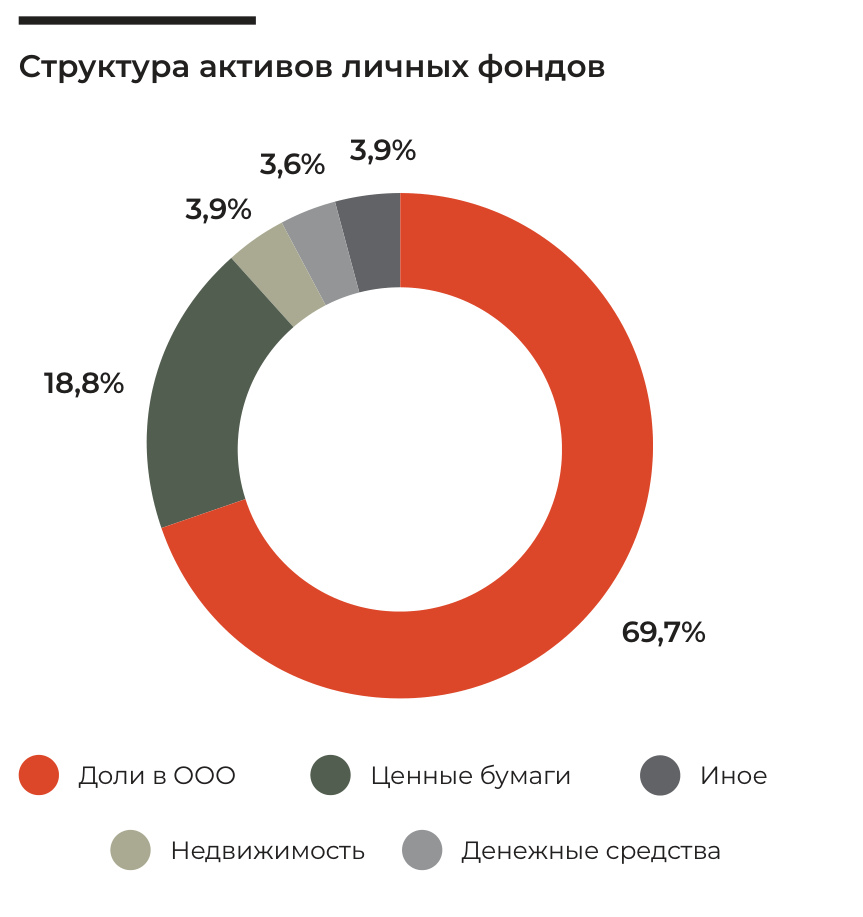
Главная задача личного фонда – не управление портфелем ради доходности, а сохранение контроля над бизнесом и передача его следующим поколениям без дробления, демонстрирует исследование. Это видно по структуре активов: почти 70% – доли в ООО. То есть в фонд передают не свободные деньги, которые можно во что-то вложить, а контрольные пакеты компаний, которыми основатели занимались всю жизнь.
Вложения в ценные бумаги есть у 111 фондов, но они составляют только 19% раскрытых активов. Среди них преобладают акции. При этом в раскрытии эмитентов из индекса Мосбиржи найден только один случай, когда личный фонд указан как лицо, имеющее право распоряжаться голосами эмитента. Это говорит о том, что личные фонды пока слабо представлены в капитале крупных публичных компаний. Облигации в портфеле почти отсутствуют. Впрочем, это ожидаемо: доход от погашения облигаций не входит в перечень пассивных доходов для применения льготной ставки.
Личный фонд – унитарная некоммерческая организация, которой учредитель при жизни передает активы в собственность. В отличие от наследственного фонда, создаваемого после смерти учредителя по его нотариально заверенному завещанию, личный фонд позволяет настроить, протестировать и скорректировать конструкцию при жизни. Переданное имущество выходит из наследственной массы, не отвечает по долгам выгодоприобретателей и защищено от кредиторов учредителя через три года после создания (в редких случаях суд может продлить срок до пяти лет). С августа 2024 года сведения об учредителе исключены из открытой части ЕГРЮЛ, а устав и условия управления получили статус закрытых документов. Институт появился после того, как привычная система структурирования капитала для состоятельных семей изменилась: классические юрисдикции – Швейцария, Лихтенштейн, Кипр, Джерси, Мальта, Сингапур – стали недоступны из-за санкционных режимов или опасений вторичных санкций.
Еще один вывод исследования: институт личных фондов сложился быстрее, чем инфраструктура вокруг него. Более 80% фондов управляются физическими лицами – назначенными учредителем доверенными лицами, а не самими учредителями. Организации управляют 17% фондов. Всего выявлено 67 организаций-управляющих, но только 29 обслуживают два и более фонда. Устойчивой концентрации на рынке нет: пять крупнейших компаний ведут 50 фондов – менее 6% всех личных фондов. Среди бизнес-моделей преобладают «фабрики фондов под ключ», бутиковые фидуциарные сети и регулярные управляющие компании, но доминирует самостоятельная регистрация без сервис-провайдера.
Исследование фиксирует несколько открытых вопросов регулирования. Так, условия применения правила об ограничении субсидиарной ответственности учредителя пока не проверены судебной практикой. Кроме того, конфиденциальность также не абсолютна: банки и брокеры требуют раскрытия бенефициаров при открытии счетов, а управляющее лицо остается открытым в ЕГРЮЛ.
Демография против кредита
Азиатско-Тихоокеанский регион (АТР) переживает демографический переход, который уже меняет структуру банковских балансов. К 2054 году население АТР достигнет пика, а затем начнет сокращаться. Но до этого доля пожилых людей будет расти, причем быстрее, чем в Европе и Северной Америке. Согласно исследованию МВФ «Седеющая Азия: как старение населения меняет банки» (Graying Asia: How Aging Is Reshaping Banking), старение населения связано с устойчивым снижением доли кредитов в банковских портфелях и со сдвигом в сторону других активов, которые необязательно надежнее.
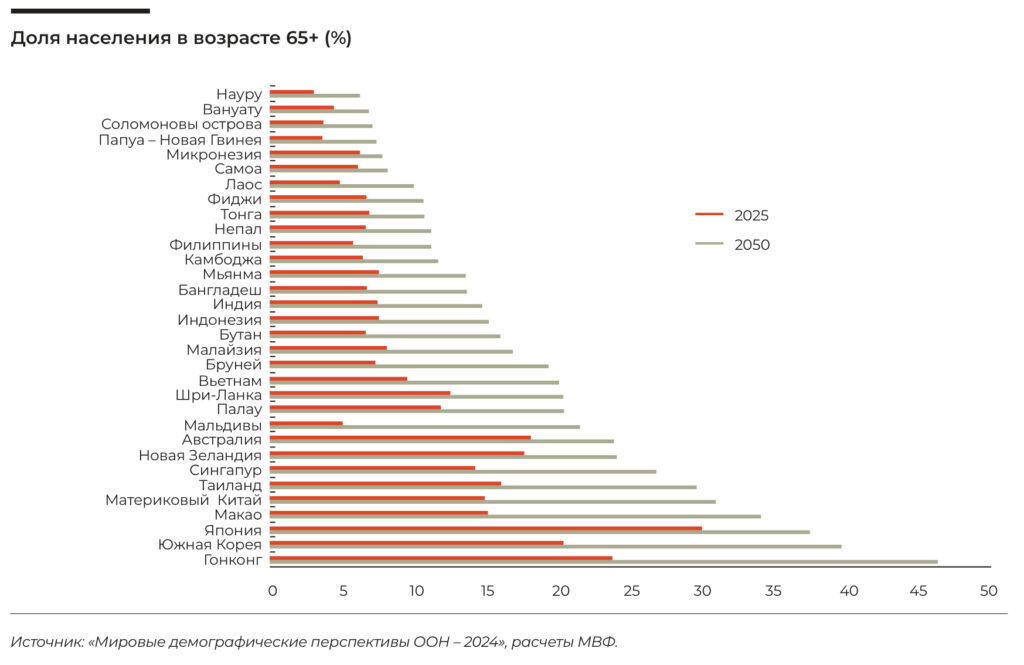
Регион переживает быстрый и неравномерный демографический сдвиг. Япония, Корея и Китай уже прошли пик роста численности населения, тогда как Вьетнам и Малайзия на подходе к нему, а Филиппины и Бангладеш еще в начале пути. Многие азиатские экономики стареют, не успев разбогатеть: показатели старения приближаются к уровням развитых стран при более скромных доходах и менее развитых системах социальной защиты. При этом финансовые системы региона остаются банкоцентричными: банки по-прежнему аккумулируют большую часть сбережений и кредитов. Следовательно, изменения в поведении домохозяйств напрямую влияют на их балансы, прибыльность и риски.
На основе обследований домохозяйств в 10 странах региона авторы фиксируют устойчивую закономерность. Накопления достигают пика к моменту выхода на пенсию или незадолго до него, долги – раньше, в середине жизни. Доля домохозяйств с долгами растет в среднем возрасте и снижается по мере старения.

Доля вкладов в общем объеме финансовых активов меняется с возрастом по U-образной кривой. У молодых сбережений в принципе немного, но те небольшие деньги, что есть, они чаще всего держат на депозитах. Других активов у них еще нет, поэтому доля вкладов высокая. В середине жизни доходы растут, появляются накопления. Люди начинают вкладывать не только в депозиты, но и в другие инструменты: ценные бумаги, недвижимость, фонды. Доля вкладов в общем портфеле падает. К старости накопления снова переводят во вклады: их владельцы хотят надежности и ликвидности больше, чем роста активов. Долговая нагрузка – отношение кредитов к активам и к вкладам – с возрастом устойчиво снижается.
Это базовый сценарий, показывающий, что сам по себе возрастной сдвиг работает одинаково: чем старше население, тем выше доля вкладов и ниже доля кредитов. Но если добавить к этому изменение численности населения, картина становится сложнее. В Японии население сокращается, а вместе с ним падают и вклады, и кредиты. В Новой Зеландии и на Филиппинах население растет, и оба показателя тоже растут. Но соотношение – сколько кредитов приходится на активы и на вклады – снижается во всех трех странах.
Рост доли пожилых на 1 процентный пункт связан со снижением отношения кредитов к вкладам на 5,2 процентного пункта, к активам – на 1,4 пункта. Это означает, что банки сталкиваются с ослаблением спроса на кредиты и необходимостью держать больше ликвидных активов.

Банки не сидят сложа руки и начинают зарабатывать на других услугах: комиссиях, управлении деньгами клиентов, пенсионных продуктах. Но это не значит, что риски исчезают. Они трансформируются: вместо вероятности не вернуть кредит появляется опасность неудачной сделки на рынке, уязвимость к изменению ставок и зависимость от того, будут ли клиенты дальше пользоваться услугами.
Авторы исследования также анализируют старение населения в контексте трансграничного распределения активов. Банковские группы систематически направляют меньше ресурсов в стареющие экономики и больше – в молодые. Рост доли пожилых в принимающей стране на 1 процентный пункт связан со снижением доли активов дочерних банков в общих активах группы на 0,85 пункта. По прогнозам, демографический переход в АТР до 2050 года приведет к снижению этой доли на 8–32 процентных пункта. Это создает возможности для молодых и менее богатых экономик, нуждающихся во внешнем капитале для внутренних инвестиций.
Цифровое богатство ищет дом
Криптовалюта меняет не только то, как хранят богатство, но и то, где его владельцы предпочитают жить. Согласно отчету Henley & Partners Crypto Wealth Report 2026, в мире насчитывается почти 136 тыс. криптомиллионеров – людей, цифровые активы которых оцениваются в 1 млн долларов и выше. 290 человек владеют криптоактивами на сумму свыше 100 млн долларов (сентимиллионеры). На вершине пирамиды – 23 криптомиллиардера. При этом общая капитализация рынка составляет 2,6 трлн долларов.
Главный сдвиг, который фиксирует исследование, связан с портативностью богатства. Традиционные активы плохо переносят перемещение через границы: золото нужно декларировать, ценные бумаги зависят от банков и брокеров, недвижимость не движется вовсе. Другое дело биткоин. Если человек меняет страну проживания – а миллионеры все чаще выбирают ее заранее, через программы резидентства и гражданства, – криптоактивы следуют за ним автоматически, в отличие от недвижимости, драгоценностей или ценных бумаг. Доминик Волек, руководитель направления частных клиентов Henley & Partners, формулирует это так: «Криптовалюта не ограничена границами, в отличие от семей, которые ей владеют. Они живут, платят налоги, учат детей и действуют в рамках национальных правовых и регуляторных систем. Криптовалюта меняет традиционное уравнение: активу больше не нужна юрисдикция, а ее владелец в ней по-прежнему нуждается».
Где этим людям будет лучше, показывает Henley Crypto Adoption Index 2026, охватывающий 36 юрисдикций с программами резидентства или гражданства. Четвертый год подряд его возглавляет Сингапур – с наивысшим баллом за инновации и технологии. За ним следуют ОАЭ, поднявшиеся с пятого на второе место (10 из 10 за налогообложение: в Эмиратах для физических лиц нет налога на криптоторговлю и майнинг), и Гонконг (сильнейшие баллы за инфраструктуру и экономические факторы), США (единственная страна с идеальной оценкой 10 из 10 за публичное принятие криптовалют) и Швейцария. Мальта, занявшая шестое место, получила наивысший балл за регуляторную среду. В первую десятку также вошли Таиланд, Великобритания, Кипр и Багамы, новичок 2026 года. В этом году в индексе впервые появились и Каймановы острова (12‑е), Бахрейн (13‑е), Аргентина (26‑е), Мальдивы (31‑е) и Парагвай (35‑е).
Но за строчками рейтинга – более важный процесс: регуляторная среда движется к прозрачности. 76 юрисдикций присоединились к системе отчетности OECD по криптоактивам, а первый автоматический обмен информацией между 46 странами запланирован на сентябрь 2027 года. Это означает, что страны вынуждены конкурировать не налоговыми убежищами, а качеством институтов: надежными судами, физической безопасностью, уровнем жизни. Швейцария, десятилетиями строившая блокчейн-кластер в Цуге, и другие зрелые юрисдикции получают преимущество именно за счет того, что такие условия невозможно создать быстро.

Параллельно трансформируется и инфраструктура, обслуживающая цифровое богатство. Например, Бахрейн в 2025 году первым из государств Залива ввел специальный регуляторный режим для стейблкоинов. Сами стейблкоины, в свою очередь, меняют то, как ликвидность перемещается между финансовыми центрами: долларовые переводы могут переходить от дубайского кастодиана к сингапурскому семейному офису и на европейский банковский счет за минуты, а не за дни, минуя корреспондентские банковские сети.